国内昔日明星半导体企业——中星微技术再启IPO征程。
证监会官网显示,近日中星微技术在广东证监局办理辅导备案登记,正式启动科创板上市进程,辅导机构为银河证券。这是中星微技术在历经美股上市、私有化退市、A股借壳和创业板IPO闯关折戟后,再次向资本市场发起冲击。在激烈竞争的行业背景下,其推进上市历程堪称国内科技企业资本化的重要缩影,同时发展进程与创始人邓中翰紧密相连。
此前,中星微的芯片产品在创出佳绩同时屡获重要殊荣,同时邓中翰在科研能力方面也风光无限,但后续在资本市场、经营发展等方面遭遇严峻挑战。如今,凭借“星光智能五号”芯片的技术突破和国产化战略定位,中星微若成功登陆科创板,将为各行业智能化升级和应用提供更优解决方案,进而为中国AI芯片自主化和数字经济发展注入新动能。
再向资本市场“闯关”
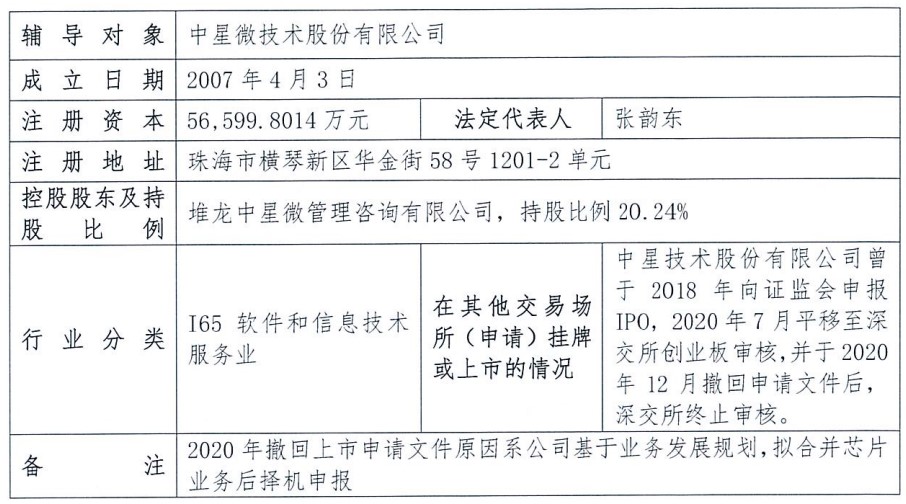
根据辅导备案报告,中星微技术成立于2007年4月3日,注册资本为5.66亿元,注册地在广东省珠海市,法定代表人是其CEO张韵东,控股股东堆龙中星微管理咨询有限公司持股20.24%。然而,堆龙中星微管理咨询有限公司由邓中翰100%持股且担任董事。
此外,中星微技术预计在今年11月-12月完成辅导评估考核、验收,做好首次公开发行股票并在上交所科创板申请文件的准备工作。
在本次启动科创板上市辅导前,中星微技术曾有过冲击A股上市的经历。
据悉,中星微技术曾于2018年向证监会申报IPO,2020年7月平移至深交所创业板审核,拟募资13.6亿元。但2020年12月,中星微选择撤回申请文件,深交所随即终止审核。在此次辅导备案文件中,中星微对当时撤回上市申请的原因进行了备注,即“基于业务发展规划,拟合并芯片业务后择机申报。”
如今,中星微再向资本市场发起冲击,意味着这家曾经肩负'星光中国芯工程'使命的半导体企业,正式重启登陆科创板的征程。而叠加此前历经美股上市、私有化退市、A股和创业板IPO闯关折戟,中星微的上市历程堪称国内科技企业资本化的重要缩影。
公开资料显示,中星微前身是邓中翰在1999年10月回国创办北京中星微电子集团,2001年研发国内首颗具有自主知识产权的百万门级超大规模数字多媒体芯片“星光一号”。2005年11月15日,中星微电子在纳斯达克上市,成为国内电子信息产业中第一家在美国上市的拥有核心技术和自主知识产权的IT企业,市值一度突破20亿美元。
据了解,彼时中星微核心业务多媒体芯片主要应用于PC和智能手机的摄像头,启动并承担了“星光中国芯”工程,曾被索尼、三星、惠普、飞利浦等一线IT企业采购。数据显示,2005年“星光”数字多媒体芯片占据计算机图像输入芯片全球市场份额的60%以上,位居世界第一。
但好景不长,受市场环境变化、竞争加剧和估值变化等影响,中星微的财务表现逐渐恶化,股价曾长期低于1美元。随后在中概股退市回A浪潮下,中星微于2015年进行私有化退市,并推进业务调整和重组,包括分拆芯片业务和安防业务,将盈利能力较薄弱的芯片业务剥离给北京中星微,同时把安防视频监控业务组建成中星有限回A上市。
2016年5月4日,A股上市公司综艺股份发布收购预案修订稿,公司拟以发行股份及支付现金的方式收购中星技术100%股权,交易标的作价101亿元。然而,中星微私有化时估值为4.53亿美元,按照交割日汇率,其估值约合人民币29.34亿元,远低于101亿元交易作价。因此,综艺股份给出的估值是否合理被证监会质疑。
最终,中星有限反向收购被叫停,中星微对在A股上市的首次尝试以失败告终。但中星微并未放弃,借壳失败的中星有限改为股份制公司,简称中星技术,以期再度冲击资本市场。
主动撤回创业板申请
在A股借壳失败后,中星技术“换道”寻求在深证证券交易所上市。2018年8月,中星技术向深市创业板提交IPO资料。根据招股书信息,中星技术的经营业绩、净利润实现较快增长,但也存在客户集中度高以及2018年后业绩大幅下滑等挑战。
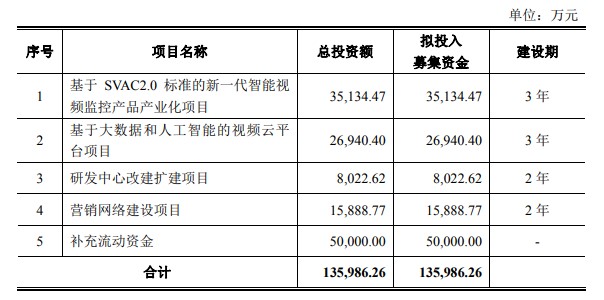
据招股书披露,本次IPO募集资金用于基于SVAC2.0标准的新一代智能视频监控产品产业化项目,基于大数据和人工智能的视频云平台项目,研发中心改建扩建项目,营销网络建设项目以及补充流动资金。
报告期内,受益于安防视频监控行业整体规模的增长和竞争力的提升,中星技术业绩实现逐年大幅增长。2015-2017年以及2018年1-3月,中星技术营业收入分别为6.55亿元、9.39亿元、19.43亿元和4727.55万元,归属于母公司的净利润分别为5880.40万元、1.49亿元、2.37亿元和-2445.67万元。
其中,2015年度至2017年度,中星技术营业收入和归属于母公司的净利润的年均复合增长率分别为72.17%和100.89%。但2018年一季度,中星技术业绩大幅下滑且利润转负。
值得注意的是,中星技术的研发投入占比并不算高。
报告期内,中星技术研发费用分别为10,742.71万元、9,182.05万元、11,127.67万元和3,324.11万元,占营业收入比例分别为16.39%、9.77%、5.73%和70.31%。截至2018年3月31日,公司在册员工总数为833人,其中研发技术人员为469人,占总员工人数的56.3%。中星技术及其子公司拥有专利共404项,其中发明专利401项。
此外,报告期内中星技术主营业务突出,来自安防视频监控系统集成和安防视频监控设备收入分别占当期主营业务收入的99.64%、98.38%、97.97%和78.44%。
由于所提供安防视频监控系统集成项目需要依据项目具体情况组织设计、采购、生产和实施,中星技术的经营毛利率处于相对较高水平。2015年度、2016年度、2017年度和2018年1-3月,公司综合毛利率分别为29.42%、32.08%、32.41%和18.16%。
中星技术还表示,报告期内,公司对前五大客户的销售比例均高于50%,单个金额较大项目的实施是公司客户集中度较高的主要原因。中星技术的主要客户包括大同市公安局、太原市公安局、张家界市公安局等政府机构和中国电信等国有企业,公司客户集中度较高。
数据显示,2015年、2016年、2017年和2018年1-3月,中星技术前五大客户销售金额占当期公司全部营业收入的比例分别为80.33%、73.72%、58.64%和78.09%。
即便如此,中星技术上市进程取得了进展。2019年9月6日,证监会发布了对于中星技术创业板IPO申请文件的反馈意见,提请中星技术补充说明的问题达60个。但最终中星技术的创业板申请在2020年7月获受理。不过,仅在5个多月后,中星微却选择撤回申请文件,深交所随即终止审核。这意味着中星技术寻求在创业板IPO再次失败告终。
面临严峻内外部挑战
对于五年前撤回IPO申请,中星微在本次辅导备案文件中给出的理由是“基于业务发展规划,拟合并芯片业务后择机申报”。这或许显示出对于中星微和邓中翰而言,芯片才是他们的“初心与荣光”。但这一战略也面临着严峻的内外部挑战。
此前,中星微的芯片产品在创出佳绩同时也屡获重要殊荣。尤其是2004年,“星光”数字多媒体芯片荣获国家科技进步一等奖,成为第一个获得国家科技进步一等奖的集成电路芯片产品。此后,2013年,中星微的芯片应用重大项目再度荣获国际科技进步一等奖。
同时,邓中翰在科研能力方面也风光无限。例如他1999年响应国家号召归国创立中星微,担任“星光中国芯工程”总指挥,并出任北京中星微董事长、创建人、首席科学家,带领团队实现15项核心技术突破;2005年获CCTV中国经济年度人物;2009年,41岁的邓中翰成为“最年轻中国工程院院士”;2020年,他再当选美国国家工程院外籍院士。
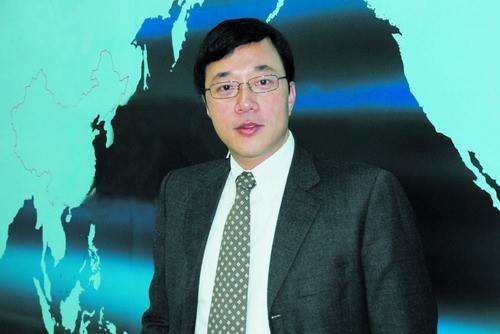
2009年,邓中翰当选“最年轻院士”
即便如此,中星微如今在资本市场和企业发展经营上却面临着严峻的内外部挑战。
首先,由于邓中翰牵扯到巨额债务中,其中星微实控人地位并不牢固。
2015年,中星技术母公司中星微私有化退市,由昝圣达综艺股份实控的Alpha Spring为其提供3亿美元私有化费用,按照双方签署的《债务分配及承继协议》,邓中翰承继的私有化债务金额为2.22美元(占比75.60348%)。根据邓中翰与Alpha Spring的补充协议,邓中翰通过质押或减持其持有的中星技术股票所获得的资金偿还上述借款及相应利息。
据中星技术2020年招股书信息,截至2020年6月邓中翰已偿还约1500万美元,剩余债务金额2.07亿美元。此外,邓中翰持有中星技术股份锁定期届满后次年开始三个自然年度内全部偿还完毕,其中第一个年度还款比例不少于30%,第二个年度不少于60%。
业内分析称,这意味着该公司上市后邓中翰需要减持套现进行债务偿还。
此外,中星技术曾在首次IPO招股书中坦言,“可能存在其持有的公司股份被法院冻结、司法拍卖或强制执行的风险,也可能导致公司实际控制权出现变动的情形。”不过,昝圣达在协议中表示同意不谋求中星技术实际控制人地位。这显示出该公司实控人地位并不稳固。
另一方面,由于专注于公共安全领域的数字多媒体芯片技术和人工智能算法研发,中星微形成了独特的技术路线和市场定位,在特定细分市场建立了相对稳固的政企合作关系。
行业分析指出,中星微的业务模式高度依赖政府项目与行业关系,主要客户为公安机关、政府机构及电信运营商等国有企业,客户付款流程较为复杂且周期较长。这种对特定市场的依赖在行业景气时是护城河,在经济下行期却成为弱点。当政府预算收紧、项目延期或回款困难时,企业现金流立即承压。
与此同时,随着行业增速放缓、企业间发展分化加速,中星微面临更激烈的竞争在所难免。
果不其然,6月24日晚,据传中星微内部发出一封全员信,指出“面对当前更加严峻的市场环境和经济形势下,公司正经历空前的经营压力”。从7月1日起全员降薪15%,同时启动“业务重组及薪酬调整”和“组织优化、降本提效”,以保持竞争力和可持续发展。
新品成IPO重要支撑
继A股借壳和创业板IPO闯关折戟后,本次推进科创板上市进程是中星微第三次向国内资本市场发起冲击。但这背后显然需要具备核心竞争力的产品和解决方案作为IPO的重要支撑。
据官网介绍,中星微是在数字感知领域拥有国际领先的AI芯片设计技术和新一代AI视觉技术的高科技企业,面向公共安全、智慧能源、智慧交通、智慧金融、智慧水利、工业物联网、车联网及家庭等领域提供数智化行业应用及解决方案。公司参与制定国家、国际标准体系,提供自主可控核心知识产权、芯片、产品、方案及承担国家重大战略工程。
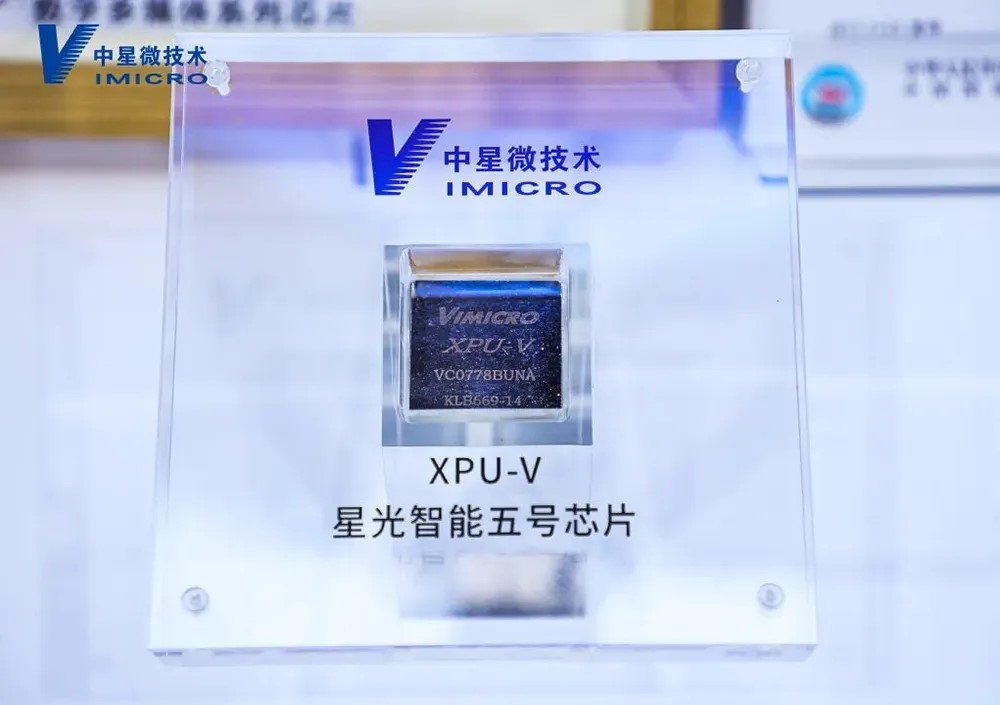
“星光智能五号”芯片 图源:中星微技术
在核心产品方面,2025年4月,中星微发布新一代AI芯片“星光智能五号”,在“数字感知芯片技术全国重点实验室”成功运行DeepSeek 7B/8B/16B大模型,成为首款全自主可控的能够单芯片实现通用语言大模型和视觉大模型同时运行的嵌入式AI芯片。同时,八颗芯片联合部署可支持“满血版”671B参数DeepSeek大模型和视觉大模型运行。
据了解,“星光智能五号”采用GP-XPU架构,集成高性能的RISC-V CPU、GP-GPU、NPU,以及面向智能感知领域的图像信号处理器(ISP)、视频编解码器(VPU)、加解密处理器(ECU)等多核心模块,通过专用的HCP(异构计算池)任务调度单元和安全内存管理系统,实现多异构内核之间的算力与存储资源的实时调度与动态共享,在算力利用效率、数据吞吐率、运行能耗,以及实时性、适应性和安全性等方面大幅提升。
张韵东曾表示,“星光智能五号”将推动端侧、边缘侧智能化升级,大幅减少对云端算力资源的依赖,节省系统建设成本,探索了一条符合中国国情的人工智能技术路线。
目前,中星微已与移动云、国机数科等企业建立战略合作,在智慧社区、智能交通等场景落地解决方案,并参与制定SVAC(视频安全国家标准)等行业规范。若成功上市,其将进一步强化在AI芯片、智慧城市等领域的研发投入,为国产替代与数字经济发展注入新动能。
近年来,随着智慧城市、雪亮工程等国家项目推进,AI视频安防行业迎来快速发展期,智能化加速渗透。据第三方机构预测,2025年中国智能安防市场规模将突破1500亿元。但在技术卡位和激烈市场竞争中,该领域已聚集海康威视、大华股份巨头和众多AI初创企业,呈现出头部企业主导、垂直领域竞争和创新势力崛起的“多轨竞争”态势。
对此,尽管在国产替代加速背景下,科创板对“硬科技”企业包容性提升,但中星微需要展现其在核心技术、客户资源等方面的差异化优势,方能获得资本市场认可,尤其是对芯片业务进行整合后,着力推动新一代AI视觉与感知芯片技术达国际领先水平,同时进一步强化场景应用创新和供应链韧性,从而在安防芯片产业的技术革新和市场重构中立于不败之地。
如您对我们的产品感兴趣,欢迎联系咨询电话:135 1009 9916(微信同号)
学习了解更多碳化硅功率器件产品知识 请查看碳化硅课堂