


2026年前三季度,功率半导体行业迎来业绩兑现之年。AI服务器电源、新能源汽车、光储充三大需求共振,叠加2025年底以来启动的涨价周期,21家A股功率半导体上市公司中16家归母净利润实现正增长或扭亏,行业整体量利齐升,但车规IGBT等结构性冷点依然存在。
营收榜:时代电气居首,中小厂商增速领跑
| 排名 | 公司(代码) | 营收(亿元) | 同比 |
|---|---|---|---|
| 1 | 时代电气(688187)注 | 208.18 | +10.56% |
| 2 | 士兰微(600460) | 109.38 | +12.61% |
| 3 | 三安光电(600703)注2 | 100.39 | -27.34% |
| 4 | 华润微(688396) | 94.91 | +17.62% |
| 5 | 芯联集成(688469) | 77.58 | +43.09% |
| 6 | 扬杰科技(300373) | 71.83 | +34.31% |
| 7 | 苏州固锝(002079) | 38.34 | +26.93% |
| 8 | 捷捷微电(300623) | 34.79 | +39.09% |
| 9 | 立昂微(605358) | 33.20 | +25.79% |
| 10 | 斯达半导(603290) | 30.84 | +3.17% |
| 11 | 闻泰科技(600745)注3 | 20.50 | -93.11% |
| 12 | 华微电子(600360) | 19.49 | +11.69% |
| 13 | 新洁能(605111) | 18.90 | +36.44% |
| 14 | 东微半导(688261) | 12.33 | +27.99% |
| 15 | 宏微科技(688711) | 11.82 | +20.19% |
| 16 | 银河微电(688689) | 10.10 | +35.65% |
| 17 | 芯导科技(688230) | 4.07 | +39.90% |
| 18 | 协昌科技(301418) | 3.82 | +32.85% |
| 19 | 台基股份(300046) | 3.81 | +40.30% |
| 20 | 锴威特(688693) | 2.62 | +41.61% |
| 21 | 派瑞股份(300831) | 1.39 | +74.06% |
注:时代电气含轨道交通业务;三安光电主业为LED/化合物半导体;闻泰科技2025年剥离ODM业务,口径不可比。
【图表:2026年前三季度A股功率半导体公司营收TOP10】
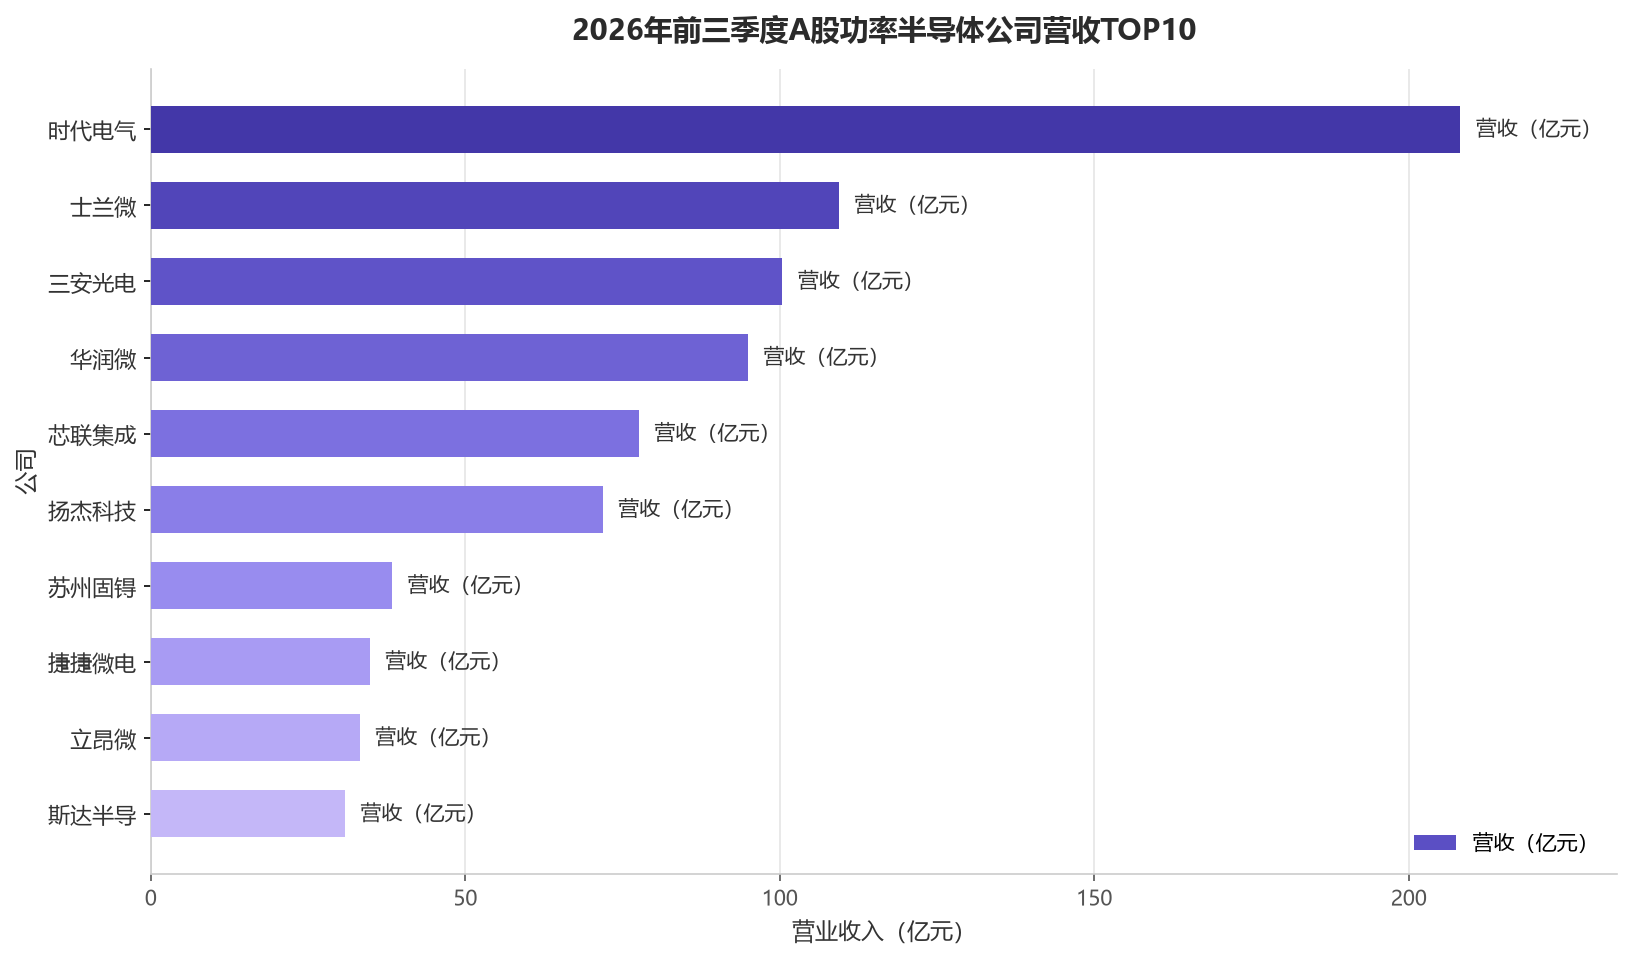
从营收规模看,时代电气以208.18亿元居首,但其中包含轨道交通业务贡献;士兰微以109.38亿元、12.61%的增速站稳百亿阵营;三安光电营收100.39亿元,同比下滑27.34%,但主因是含金废料业务自2026年起由对外销售调整为委托提纯置换、不再确认收入的核算口径切换,剔除该影响后前三季度营收实际同比增长9.77%,主业并未失速;华润微以94.91亿元(+17.62%)紧随其后。芯联集成(77.58亿元)、扬杰科技(71.83亿元)、苏州固锝(38.34亿元)、捷捷微电(34.79亿元)、立昂微(33.20亿元)、斯达半导(30.84亿元)分列第五至第十位。
从增速看,第二梯队弹性显著:派瑞股份+74.06%、芯联集成+43.09%、锴威特+41.61%、台基股份+40.30%、芯导科技+39.90%、捷捷微电+39.09%、新洁能+36.44%、银河微电+35.65%,中小市值企业产能利用率修复更快,营收增速普遍领先。营收端仅三安光电、闻泰科技两家负增长,后者系2025年剥离ODM业务后口径不可比。
盈利榜:16家正增长或扭亏,五家亏损
| 排名 | 公司 | 归母净利(亿元) | 同比 |
|---|---|---|---|
| 1 | 时代电气 | 28.05 | +3.11% |
| 2 | 扬杰科技 | 12.33 | +26.67% |
| 3 | 华润微 | 9.77 | +85.95% |
| 4 | 芯联集成 | 6.90 | 扭亏为盈 |
| 5 | 捷捷微电 | 5.92 | +70.76% |
| 6 | 士兰微 | 5.34 | +52.91% |
| 7 | 新洁能 | 3.77 | +12.73% |
| 8 | 立昂微 | 1.74 | +261.31% |
| 9 | 华微电子 | 1.60 | +7.38% |
| 10 | 东微半导 | 1.21 | +149.62% |
| 11 | 芯导科技 | 1.15 | +56.41% |
| 12 | 银河微电 | 0.97 | +109.70% |
| 13 | 斯达半导 | 0.95 | -75.10% |
| 14 | 苏州固锝 | 0.73 | +17.49% |
| 15 | 台基股份 | 0.60 | +5.97% |
| 16 | 派瑞股份 | 0.36 | +543.33% |
| 17 | 宏微科技 | 0.03 | -36.48% |
| 18 | 协昌科技 | -0.05 | 转亏 |
| 19 | 锴威特 | -0.56 | 亏损扩大 |
| 20 | 三安光电 | -1.20 | 转亏 |
| 21 | 闻泰科技 | -6.23 | 转亏 |
【图表:2026年前三季度A股功率半导体公司归母净利润TOP10】
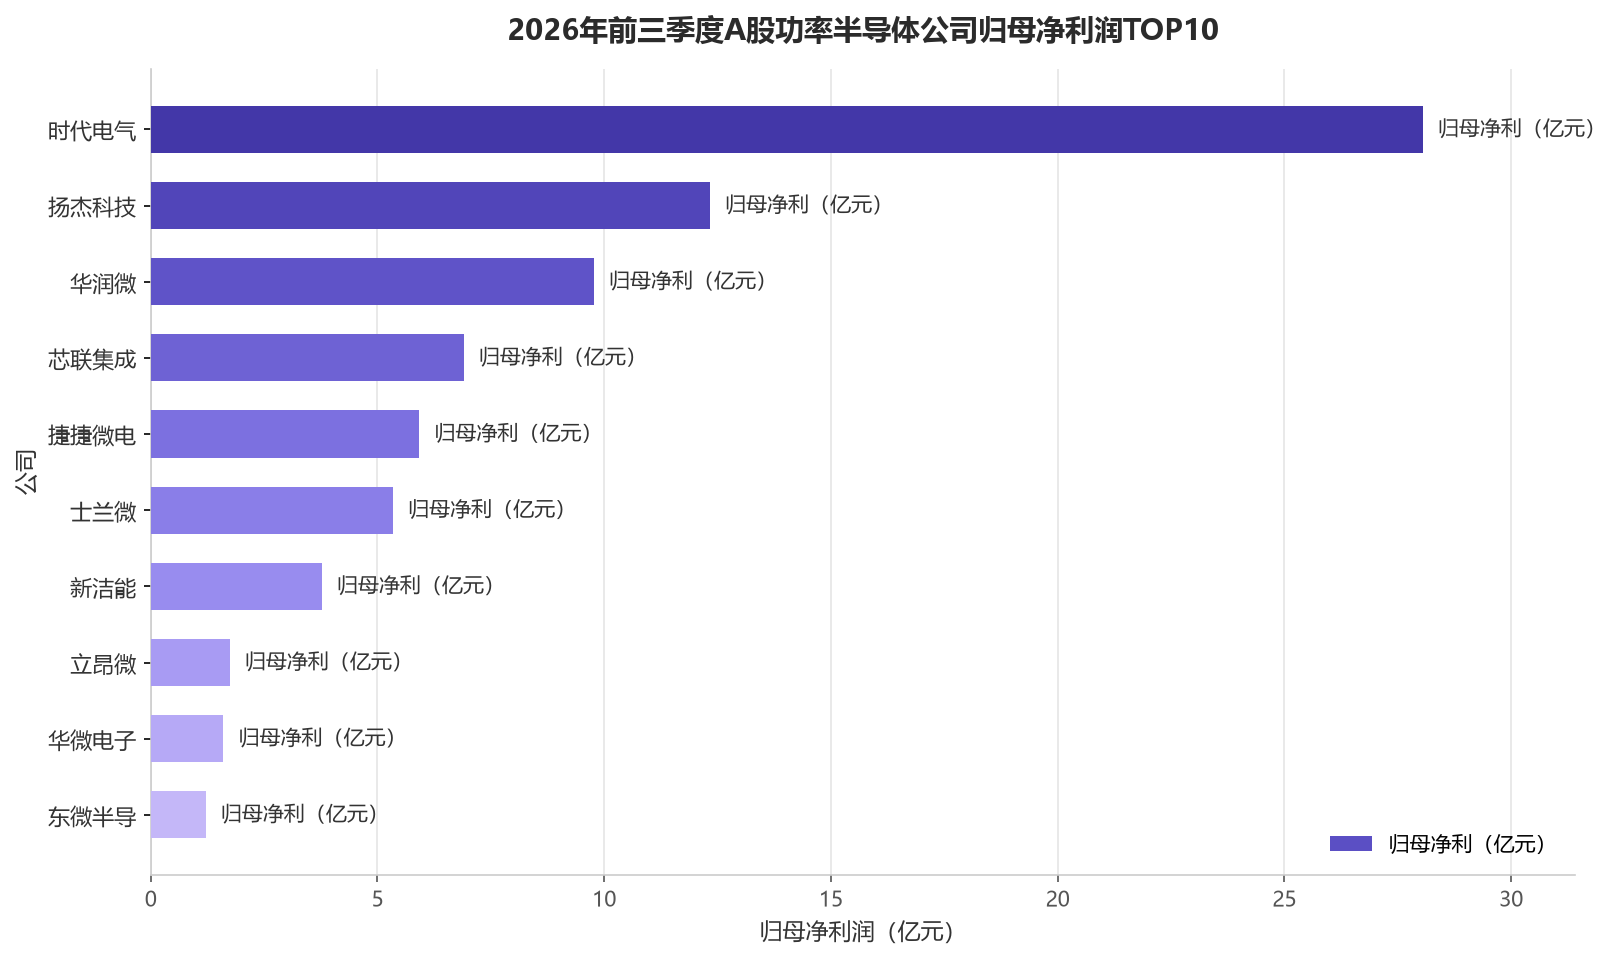
盈利格局呈现清晰的三层结构:时代电气以28.05亿元居首(含轨交业务),扬杰科技以12.33亿元成为净利规模最大的纯功率半导体企业(+26.67%),华润微9.77亿元(+85.95%)位列第三;芯联集成6.90亿元历史性扭亏,捷捷微电5.92亿元(+70.76%)、士兰微5.34亿元(+52.91%)构成第二梯队;新洁能(3.77亿元)、立昂微(1.74亿元)、华微电子(1.60亿元)、东微半导(1.21亿元)分列第七至第十位。弹性层中,立昂微+261.31%、派瑞股份+543.33%、东微半导+149.62%、银河微电+109.70%表现亮眼。亏损阵营集中在协昌科技(转亏)、锴威特(亏损扩大)、三安光电(转亏)、闻泰科技(转亏)四家。
三大看点
看点一:IDM龙头利润弹性全面释放。 华润微净利大增85.95%,产品结构向汽车、工控、AI服务器升级,三季度营收33.62亿元(+17.93%)续创单季历史新高,毛利率30.35%年内逐季抬升,盈利增速跑赢营收;其数据中心电源产品(DrMOS功率模块、多相控制器、板级POL等)已导入主流电源厂商及云端客户,进入批量供货阶段,单台服务器中产品价值量可达电源方案总成本的30%至60%。扬杰科技净利规模居纯功率企业之首(12.33亿元),SiC收入同比翻倍、三季度单季增幅近200%,汽车业务与AI数据中心业务收入同比均超100%,毛利率37.4%。士兰微前三季扣非净利润3.78亿元、三季度单季扣非同比增长303.62%,AI服务器电源套片(Dr.MOS/PoL已量产、VRM控制器2026年量产)持续兑现,归母净利润则受持有安路科技、昱能科技股票价格波动导致的金融资产公允价值变动短期拖累(三季度非经常性损益约-8982万元)。
看点二:芯联集成历史性扭亏。 公司前三季度营收77.58亿元(+43.09%)、归母净利6.90亿元,三季度单季营收31.96亿元(+65.87%),毛利率同比大增24.80个百分点至29.55%。此前公司2023年至2025年连亏三年(累计亏损超35亿元),今年高水位产能利用率、规模效应与产品结构升级共振:一季度先上调MOSFET价格,三季度将调价范围扩至IGBT、碳化硅与模拟芯片,调价区间15%至25%;上半年AI业务收入增长84.31%。功率/SiC代工模式首次跑通盈利拐点,是本季最大惊喜。
看点三:车规IGBT仍是最冷的赛道。 斯达半导净利下滑75.10%,产品价格下行、上游衬底成本与费用投入三重挤压;尽管公司7月1日起已对IGBT、SiC MOSFET等模块涨价15%起,车规SiC模块也已获多家车企定点并批量装车,但价格战出清仍需时间。中小弹性标的则表现亮眼:立昂微+261.31%、东微半导+149.62%、银河微电+109.70%、派瑞股份+543.33%。
供需基本面上,据TrendForce数据,全球8英寸晶圆产能2026年将同比减少2.4%,前十大晶圆代工厂8英寸平均产能利用率从2025年的约80%回升至2026年的88%至90%;英飞凌、德州仪器、意法半导体等国际大厂年内已两轮调价,士兰微、扬杰科技、华润微、斯达半导等国内龙头全线跟进,截至7月初宣布涨价的国内外厂商已近20家,行业正酝酿第三轮涨价,本轮价格上行周期有望延续至2027年。
四季度主线是涨价周期延续与AI服务器电源放量:捷捷微电毛利率从一季度的27.79%逐季升至三季度的38.69%、华润微毛利率逐季回升,验证提价落地;SiC正从投入期进入收获期。
风险方面,需关注车规IGBT价格战反复、代工产线折旧压力(三安光电)及安世半导体(闻泰科技)面临的地缘扰动。
如您对我们的产品感兴趣,欢迎联系
我们将为您提供高效、贴心的解决方案!
咨询电话:135 1009 9916(微信同号)
 ↓ ↓ 点击图片免费领取产品规格书 ↓ ↓



想深入了解碳化硅功率器件产品知识?点击→「碳化硅(SiC)课堂」获取详情!


