


核心观点
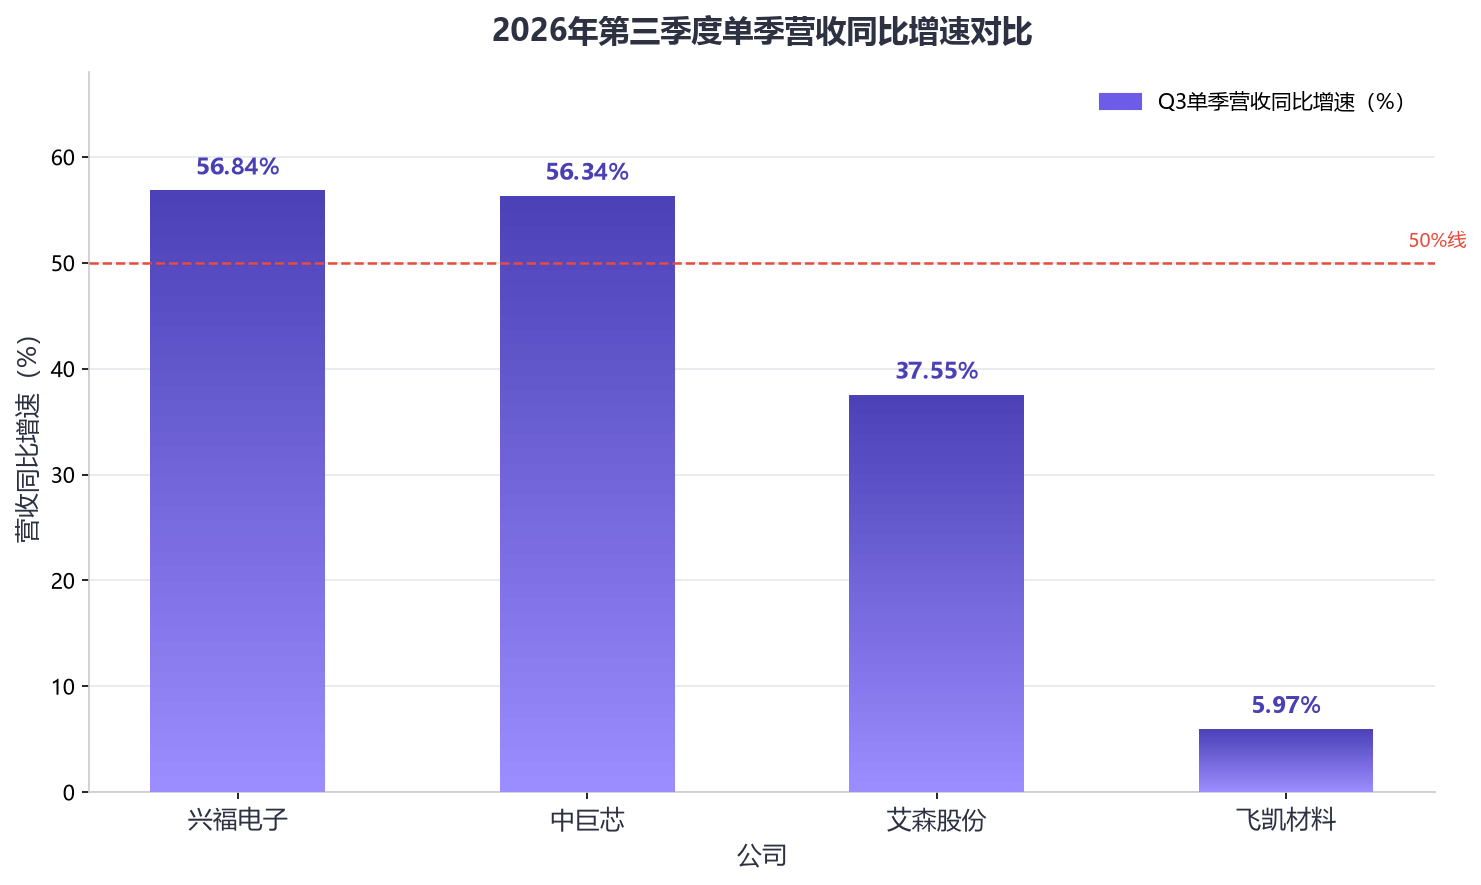
观点一:前道材料需求爆发,高增长梯队领跑。 AI算力芯片、存储芯片拉动湿电子化学品单位耗用量显著提升,前三季度兴福电子营收增长48.53%、中巨芯增长46.46%,三季度单季增速分别达56.84%、56.34%,双双逼近或超过50%,为四家公司中增长最快板块。
观点二:先进封装景气兑现,配套材料放量。 艾森股份三季度归母净利润同比增长25.97%,先进节点电镀液单季订单超1000万元;飞凯材料单季归母净利润翻倍增长102.05%。电镀液、封装光刻胶、PSPI等材料随HBM及2.5D/3D封装扩产持续放量,国产替代提速。
观点三:原料涨价成为全行业压力,成本传导分化。 黄磷、硫磺、萤石等大宗化工品价格大涨,成为行业共同压力。兴福电子依托电子级磷酸、硫酸提价向下游传导成本;中巨芯则因原材料大幅上涨三季度归母净利润下滑41.76%,成本传导能力分化明显。
2026年10月下旬,A股半导体电子化学品材料领域四家上市公司——兴福电子(688545.SH)、中巨芯(688549.SH)、艾森股份(688720.SH)、飞凯材料(300398.SZ)相继披露2026年第三季度报告。在全球AI算力投资浪潮持续扩散、存储芯片涨价周期确立、半导体材料国产替代提速的多重背景下,这份覆盖前道晶圆制造材料与后道先进封装材料的成绩单,呈现出“需求爆发、量价齐升”与“成本挤压、业绩分化”并存的结构性特征:兴福电子、中巨芯营收增速逼近或超过50%,飞凯材料单季归母净利润翻倍,而中巨芯却因原材料涨价陷入增收不增利。四家公司的三季报,正是当前半导体材料行业景气图谱的一个缩影。
一、核心业绩:四家营收全线增长,盈利表现显著分化
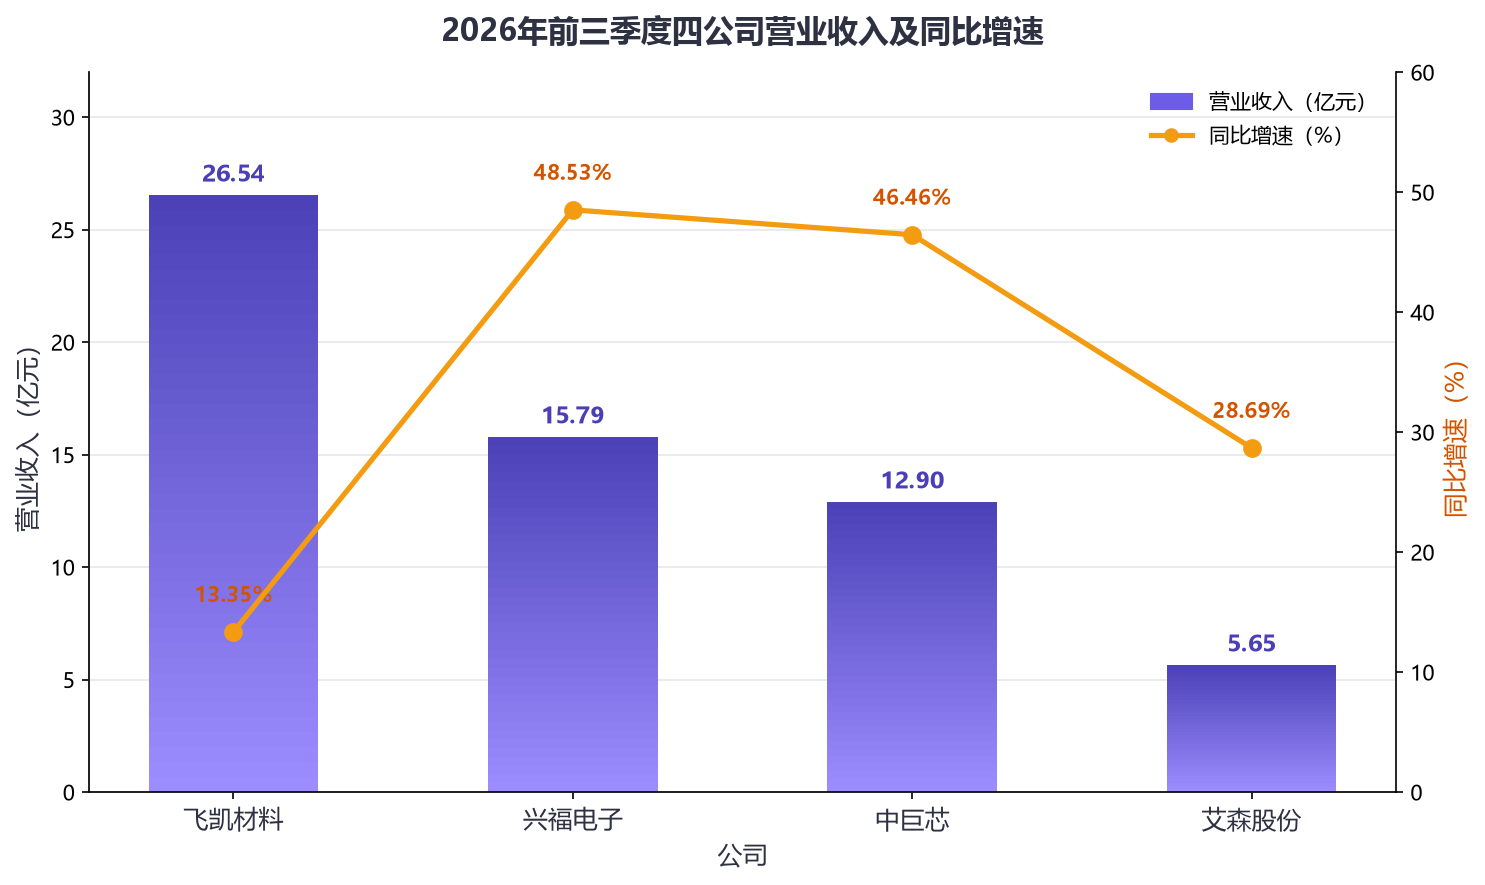
从披露数据看,四家公司2026年前三季度营业收入全部实现正增长,合计营收约60.88亿元,但盈利端表现明显分化。
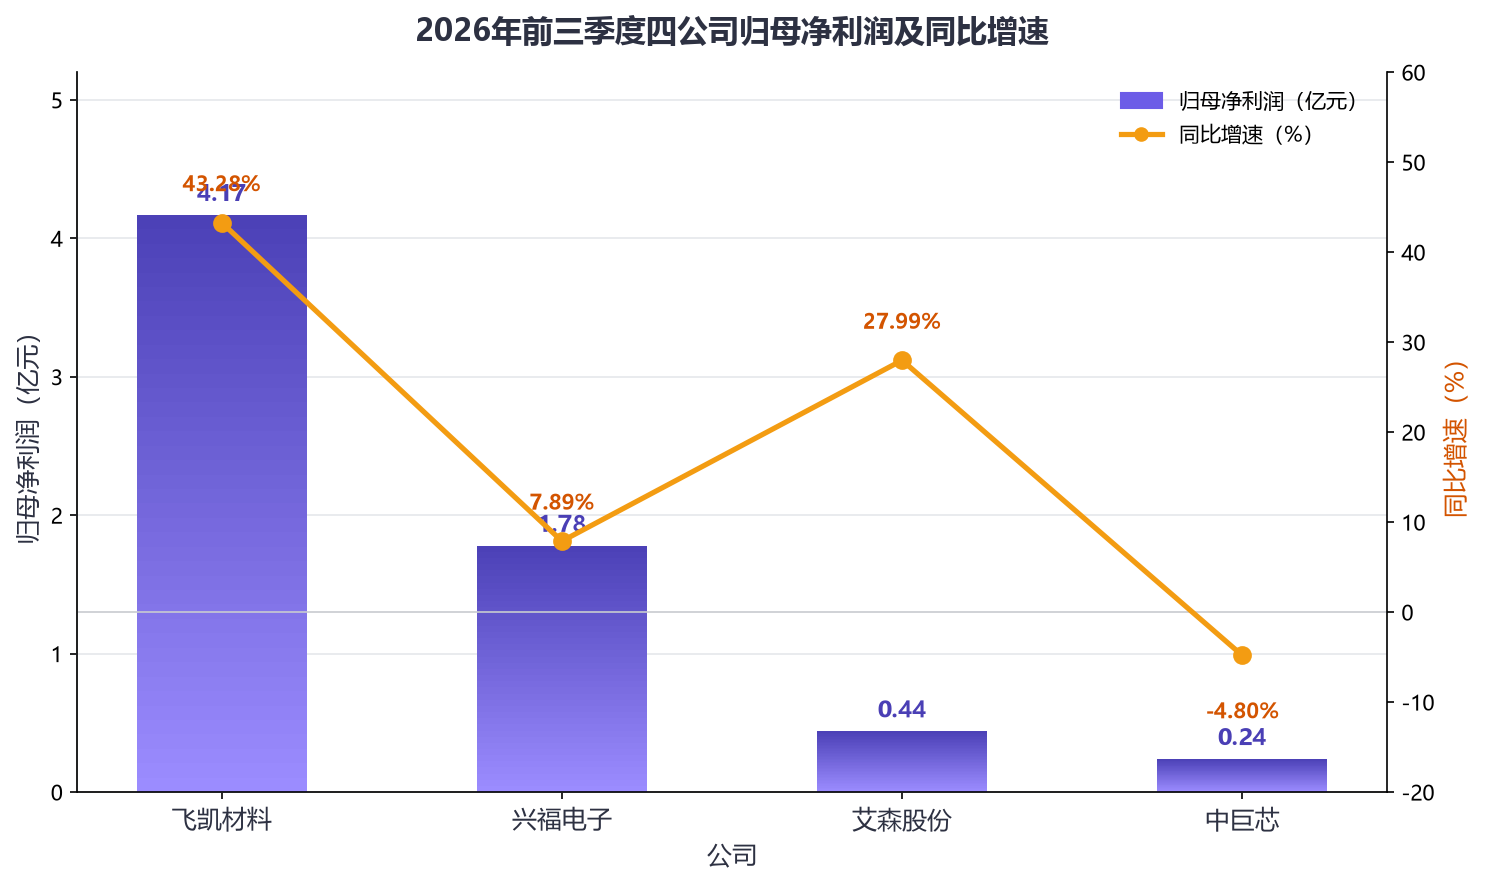
前三季度业绩全景:飞凯材料以26.54亿元营收(同比增长13.35%)、4.17亿元归母净利润(同比增长43.28%)稳居规模首位;兴福电子实现营收15.79亿元(同比增长48.53%)、归母净利润1.78亿元(同比增长7.89%);中巨芯实现营收12.90亿元(同比增长46.46%)、归母净利润0.24亿元(同比下降4.80%);艾森股份实现营收5.65亿元(同比增长28.69%)、归母净利润0.44亿元(同比增长27.99%)。
三季度单季看:兴福电子单季营收6.12亿元,同比增长56.84%;中巨芯单季营收4.91亿元,同比增长56.34%,两家公司单季营收增速双双超过56%;艾森股份单季营收2.19亿元,同比增长37.55%,单季归母净利润2228.96万元,同比增长25.97%;飞凯材料单季营收9.32亿元,同比增长5.97%,单季归母净利润1.50亿元,同比大增102.05%,扣非净利润1.47亿元,同比增长66.81%。
【图表:2026年前三季度四公司营业收入对比】
【图表:2026年前三季度四公司归母净利润对比】
【图表:2026年第三季度单季营收增速对比】
研发投入方面,艾森股份研发投入强度最高:前三季度研发费用7135.16万元,同比大幅增长47.80%,占营收比重达12.62%,单季研发费用2585.79万元,同比增长44.81%;中巨芯前三季度研发费用5569.53万元,占营收4.32%,单季研发费用2818.06万元,同比增长42.60%;兴福电子前三季度研发费用6968.82万元,同比增长8.94%;飞凯材料前三季度研发费用1.61亿元,同比增长12.01%(单季研发费用未单独披露)。
整体看,四家公司前三季度扣非净利润全部为正且除中巨芯外均实现双位数以上增长,艾森股份、飞凯材料扣非增速分别达33.88%、53.72%,盈利质量突出;而中巨芯、兴福电子虽然收入端高增长,但三季度单季归母净利润分别下滑41.76%、9.27%,成本压力对盈利端的侵蚀已在单季数据中显现。
二、AI算力与存储共振,湿电子化学品需求爆发、量价齐升
本轮前道材料的高增长,核心驱动来自AI算力芯片与存储芯片的共振。存储涨价周期进一步强化了晶圆厂扩产与开工意愿:TrendForce预计2026年服务器DRAM合约价累计涨幅约270%、企业级SSD上涨235%,2027年HBM合约价或再涨70%-140%。海外资本开支同步验证景气度,三星与SK海力士2026年上半年半导体设施投资合计43.198万亿韩元,同比增长35.1%。
在需求拉动下,湿电子化学品市场持续扩容。据中国电子材料行业协会数据,2025年全球集成电路湿电子化学品市场规模约86.9亿美元,2026年预计达95.8亿美元;国内市场2025年约113.8亿元,同比增长18.9%。从更大的盘子看,2025年全球晶圆制造材料营收约458亿美元、同比增长5.4%,其中光刻相关材料及湿化学品实现双位数增长,2026年预计进一步增至489亿美元。
落到公司层面,兴福电子是本轮量价齐升的最大受益者之一。公司电子级磷酸国内市占率达85%稳居第一,电子级硫酸市占率超30%位居第一梯队,磷酸达SEMI G3等级、硫酸及双氧水达G5等级,可适配28nm及以下先进制程,客户覆盖台积电、SK海力士、中芯国际、华虹集团、长江存储、长鑫存储等头部晶圆厂。2026年前三季度,公司通用湿电子化学品、功能电子化学品产销量稳定增长,叠加黄磷、硫磺等原材料涨价带动电子级磷酸、电子级硫酸销售均价上涨,营收同比增长48.53%,三季度单季增速达56.84%。此前2026年上半年,公司功能湿电子化学品销量已激增75.61%、收入增长56.73%,并收购添鸿化学、天津环渤切入封装用湿电子化学品领域。
中巨芯同样是高增长梯队成员。公司聚焦电子级氢氟酸、电子级硫酸等湿电子化学品及电子特气,三季报将业绩增长归因于“AI发展带动芯片需求”。前三季度12.90亿元、同比46.46%的营收增速,与兴福电子共同构成湿电子化学品板块接近50%增长的第一梯队。产能储备上,兴福电子2025年产能已达40.42万吨/年,通用湿化学品销量15.92万吨、同比增长48.07%,为后续放量奠定基础。值得注意的是,AI带动的景气已沿产业链向上游全面传导:AI服务器对12英寸硅片的需求是通用服务器的3.8倍,2026年8月硅晶圆掀起三年来首次涨价,6/8/12英寸涨幅10%起步,晶圆厂开工率提升与前道材料耗材属性的共振,仍在持续放大湿电子化学品需求。
三、先进封装景气兑现,电镀、封装光刻配套材料放量
AI算力芯片对Chiplet、HBM和2.5D/3D封装的强依赖,使先进封装成为半导体材料增长的第二引擎。中银证券数据显示,2025年全球封装材料市场规模约274亿美元、同比增长9.3%,增速高于整体半导体材料;先进封装材料2025年市场规模约160-190亿美元,2026年预计突破200亿美元。HBM、CoWoS、Fan-out等封装形式需求增长,直接带动厚膜光刻胶、PSPI等封装材料放量。
艾森股份是封装材料放量的典型代表。公司电镀产品市占率约20%,是国内电镀液龙头;2026年三季度先进节点电镀液订单单季超过1000万元,电镀液用于TSV、RDL、凸块的金属化沉积,是先进封装核心耗材。公司光刻胶膜厚兼容7-300μm,可覆盖Bumping、RDL、TSV、fine pitch RDL、μBumping等全部先进封装工艺环节。在PSPI(光敏聚酰亚胺)领域,公司实现单体、光引发剂、交联剂全链条自主——这一布局恰逢其时:2025年5月,日本旭化成因AI算力需求增长宣布对PIMEL系列PSPI限供、优先保障台积电,为国产PSPI打开替代窗口,艾森正性PSPI已获得国产化首单。业绩兑现层面,公司2025年电镀液收入2.88亿元、同比增长46.75%,光刻胶收入1.36亿元、同比增长43.54%,叠加三季度归母净利润25.97%的增长(扣除股份支付后归母净利润5535.25万元、同比增长60.55%),先进封装主线的景气度正在持续兑现。
飞凯材料则呈现“半导体材料快速放量+整体利润修复”的组合。2026年上半年公司半导体材料营收3.58亿元、同比增长8.17%,临时键合全套解决方案可耐受350°C高温并耐酸碱,支持热力、机械、激光多种解键合方式;ULA微球、先进封装光刻胶、EMC环氧塑封料等产品可适配2.5D/3D封装及HBM需求。盈利端,公司三季度单季归母净利润1.50亿元、同比增长102.05%,前三季度归母净利润4.17亿元、同比增长43.28%,扣非增速达53.72%,经营现金流7.52亿元、同比增长91.90%,展现出封装与显示材料平台型公司的盈利弹性。
HBM多层RDL的堆叠逻辑进一步放大了材料需求弹性,随着HBM堆叠层数提升,电镀液、封装光刻胶、PSPI、临时键合胶等配套材料的单位用量将成倍增长。在这一逻辑下,艾森股份、飞凯材料的先进封装业务仍处于放量早段。
四、上游原料涨价成为全行业压力,成本传导能力现分化
需求爆发之外,成本端正在成为全行业必须直面的压力。2026年以来,黄磷价格单日暴涨1500元/吨,热法磷酸成本推动下逼近万元关口;硫磺价格年内增长两倍,扰动化工产业链;萤石、硫酸、丙烯受地缘冲突及产能收紧影响涨价,成本已传导至半导体电子化学品端。涨价并不限于湿电子化学品原料:电子级氢氟酸、异丙醇厂商台塑在三季度“适度调整”售价以反映成本;硅晶圆巨头同步提价;地缘冲突推高能源化工原料成本,成为半导体材料涨价的三重共振因素之一。
面对同一轮成本冲击,四家公司的传导能力明显分化。
兴福电子三季报明确表示,黄磷、硫磺等原材料涨价带动电子级磷酸、电子级硫酸销售均价上涨,成为营收高增长的重要助力。公司控股股东兴发集团是国内主要黄磷生产企业,拥有磷矿资源储备,磷矿—黄磷—电子级磷酸/硫酸一体化布局使其在涨价周期中同时受益于售价上涨与原料自给,前三季度归母净利润仍同比增长7.89%,经营现金流9755.87万元、同比增长14.16%。
中巨芯三季报直言,主要原材料大幅上涨导致三季度归母净利润同比下降41.76%、扣非净利润下降41.86%;为应对涨价提前采购原材料,前三季度经营现金流净额为-923.68万元、同比下降110.70%。公司对外采购依赖度较高——关联交易公告显示,公司向湖北兴福采购额预计增至5500万元、同比增幅达581%,原料端议价能力相对薄弱,成本传导存在时滞。不过公司利润总额三季度同比增长60.86%、前三季度同比增长212.66%,盈利能力的修复趋势仍在。
艾森股份、飞凯材料处于两者之间。艾森股份通过适当备货增加库存应对原材料涨价,经营现金流1585.40万元、同比下降12.22%,但凭借先进封装高毛利产品占比提升与规模效应,前三季度归母净利润仍增长27.99%;飞凯材料凭借平台化布局与现金流优势(经营现金流7.52亿元、同比增长91.90%),成本压力对其盈利影响相对有限。
展望后市,成本端压力短期难以消退:硫磺价格虽有回落但黄磷价格依然坚挺,西南枯水期临近或继续支撑黄磷价格;国金证券分析认为黄磷供需格局有望逐步向好,硫磺价格高企或将助推景气上行。具备原料一体化能力或高端产品占比高的公司,将在成本传导中占据更有利位置,行业分化料将延续。
结语
2026年三季报勾勒出半导体电子化学品行业的清晰图景:AI算力与存储共振驱动前道湿电子化学品需求爆发,兴福电子、中巨芯以接近50%的营收增速领跑;先进封装景气持续兑现,艾森股份、飞凯材料的电镀液、封装光刻胶、PSPI等配套材料加速放量;与此同时,黄磷、硫磺等上游原料涨价考验着每家公司的成本传导能力,具备一体化布局与高端产品结构的企业展现出更强韧性。国产替代与AI需求两大主线未变,行业景气与分化并存的格局,值得投资者持续跟踪。
如您对我们的产品感兴趣,欢迎联系
我们将为您提供高效、贴心的解决方案!
咨询电话:135 1009 9916(微信同号)
 ↓ ↓ 点击图片免费领取产品规格书 ↓ ↓



想深入了解碳化硅功率器件产品知识?点击→「碳化硅(SiC)课堂」获取详情!