
受益于下游晶圆制造复苏与国产替代推进,行业需求普遍回暖。据集微网不完全统计,2026年上半年,42家A股半导体材料产业链上市公司合计实现营业收入 688.6 亿元,加权同比增长 28.0%;合计归母净利润 54.6 亿元,加权同比增长 21.5%,营收增速显著高于利润增速,行业 “卖得多、未必赚得多” 的分化特征凸显。39 家企业营收实现正增长,板块需求复苏确定性较强,但盈利分布更为陡峭,37 家企业盈利、5 家企业合计亏损 14.21 亿元,净利润高度向头部企业集中,TOP10 企业攫取行业八成利润。
从九大细分赛道来看,各环节盈利梯队清晰,CMP 抛光材料、石英及高纯材料凭借高认证壁垒维持高净利率,硅片及衬底赛道仍是板块唯一亏损赛道;同时部分企业业绩存在 “水分”,利润来自新能源业务或非经常性损益,主业盈利成色需要审慎甄别。在先进封装拉动、成熟制程放量与上游原材料攻坚的多重背景下,半导体材料行业的增长逻辑已经从单纯的营收规模扩张,转向盈利能力与产品验证兑现能力的比拼,赛道分水岭正式显现。
利润高度集中:十家公司赚走行业八成,五家公司亏掉14亿
先看总量,再看结构。
指标 | 数值 | 说明 |
合计营业收入 | 688.6亿元 | 加权同比 +28.0% |
合计归母净利润 | 54.6亿元 | 加权同比 +21.5% |
营收正增长公司 | 39家 | 占比约93% |
盈利公司 | 37家 | 占比约88% |
亏损公司 | 5家 | 合计亏损14.21亿元 |
结构上最扎眼的,是两件事。
第一,利润高度集中。 净利润TOP10合计45.5亿元,占42家公司净利总额的83.3%。
第二,两家公司拿走了近两成利润。 鼎龙股份与安集科技——两家CMP材料公司,合计净利10.61亿元,占全行业净利总额的19.4%,而它们的营收占比仅5%。
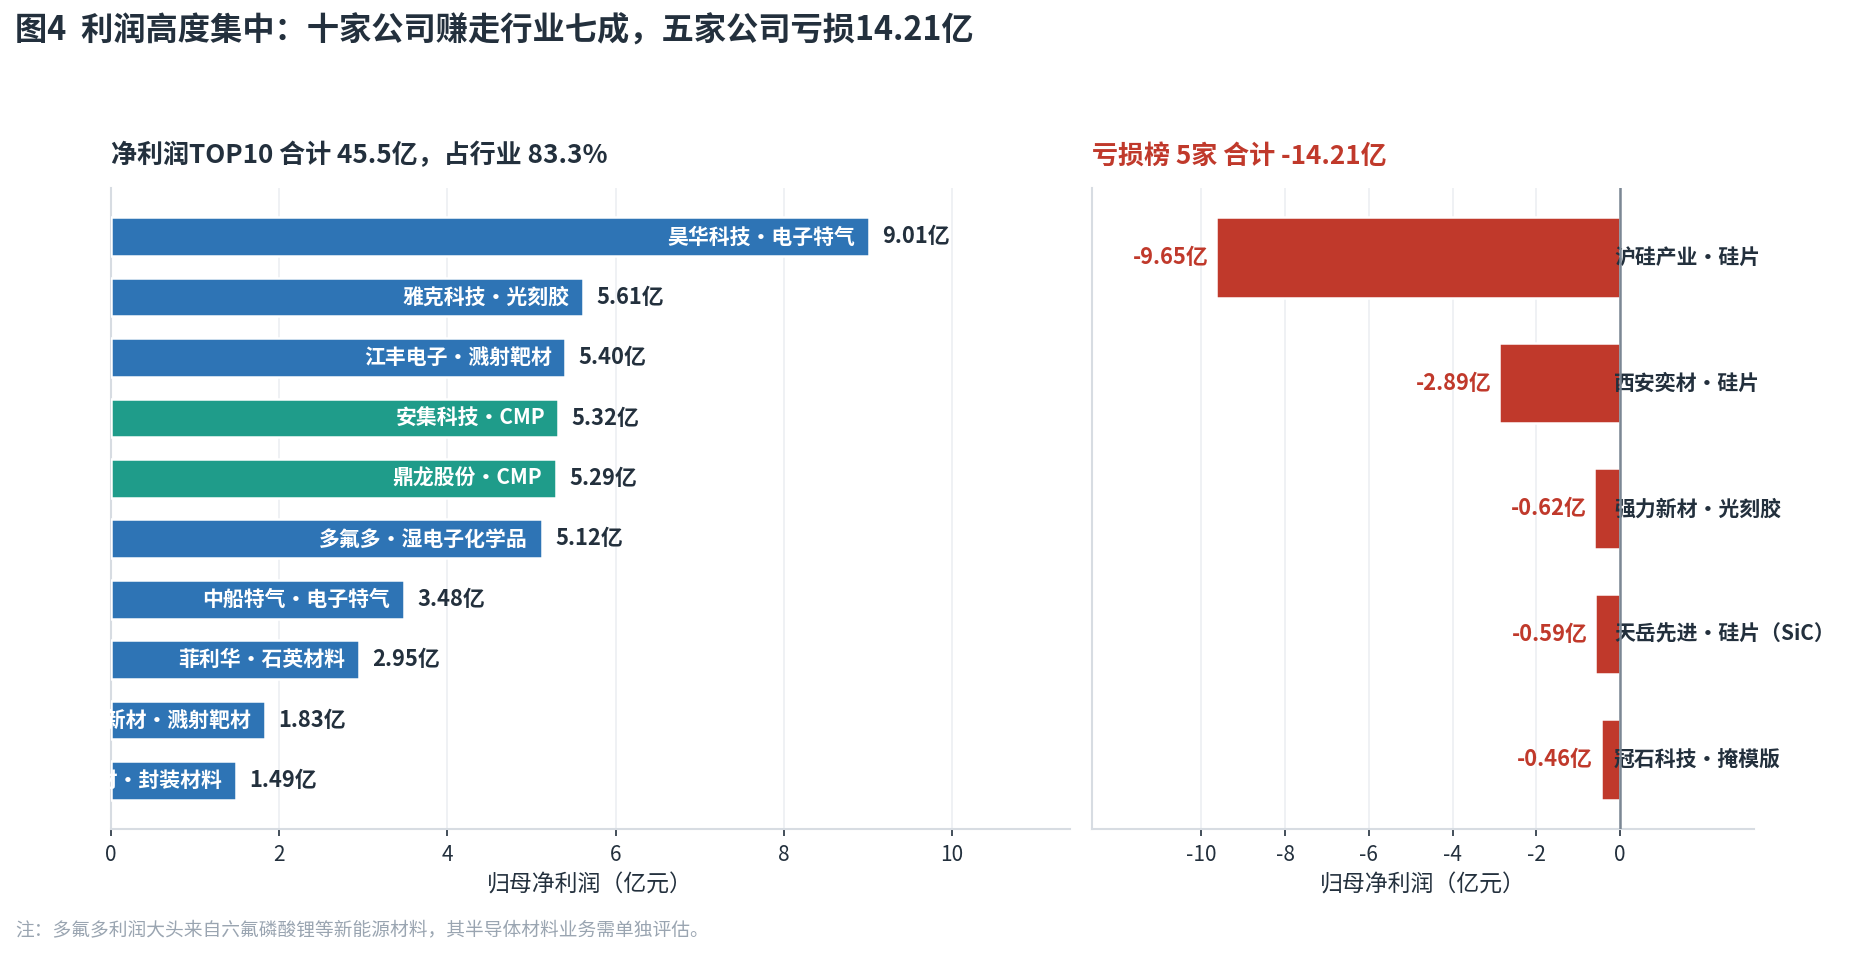
亏损的5家公司高度集中:沪硅产业(-9.65亿)、西安奕材(-2.89亿)、强力新材(-0.62亿)、天岳先进(-0.59亿)、冠石科技(-0.46亿)。其中仅沪硅产业一家,就占了全部亏损额的68%。值得注意的是,其中3家属于硅片及衬底赛道。
九大赛道盈利分层:CMP与石英领跑,硅片是唯一亏损赛道
将42家公司按业务属性归入九大细分赛道,盈利分层立刻清晰起来。
赛道 | 家数 | 营收(亿) | 归母净利(亿) | 营收增速均值 | 毛利率均值 | 净利率 |
硅片及衬底 | 7 | 83.9 | -10.28 | 17.0% | 18.5% | -12.3% |
电子特气 | 7 | 164.8 | 17.24 | 24.0% | 29.4% | 10.5% |
湿电子化学品 | 8 | 122.8 | 10.41 | 30.2% | 26.4% | 8.5% |
光刻胶及前驱体 | 4 | 71.1 | 8.50 | 14.0% | 35.5% | 12.0% |
CMP抛光材料 | 2 | 34.5 | 10.61 | 22.5% | 57.2% | 30.7% |
溅射靶材 | 3 | 96.8 | 7.60 | 32.5% | 16.9% | 7.9% |
封装材料 | 5 | 75.4 | 4.31 | 57.1% | 26.1% | 5.7% |
掩模版 | 4 | 20.8 | 2.34 | 8.9% | 24.6% | 11.2% |
石英及高纯材料 | 2 | 18.5 | 3.86 | 25.1% | 43.4% | 20.8% |
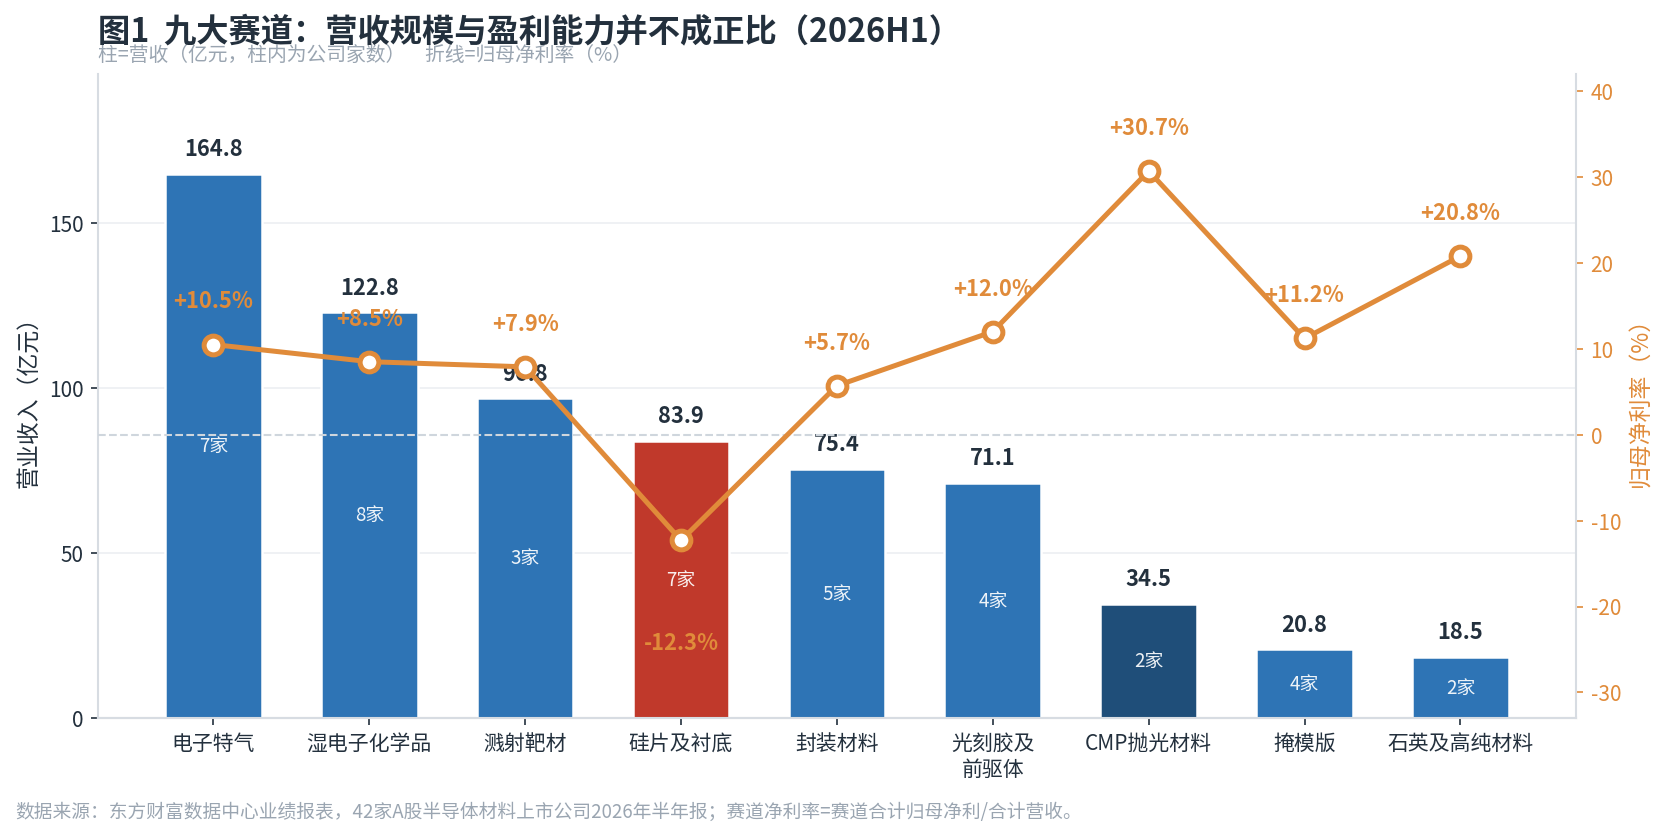
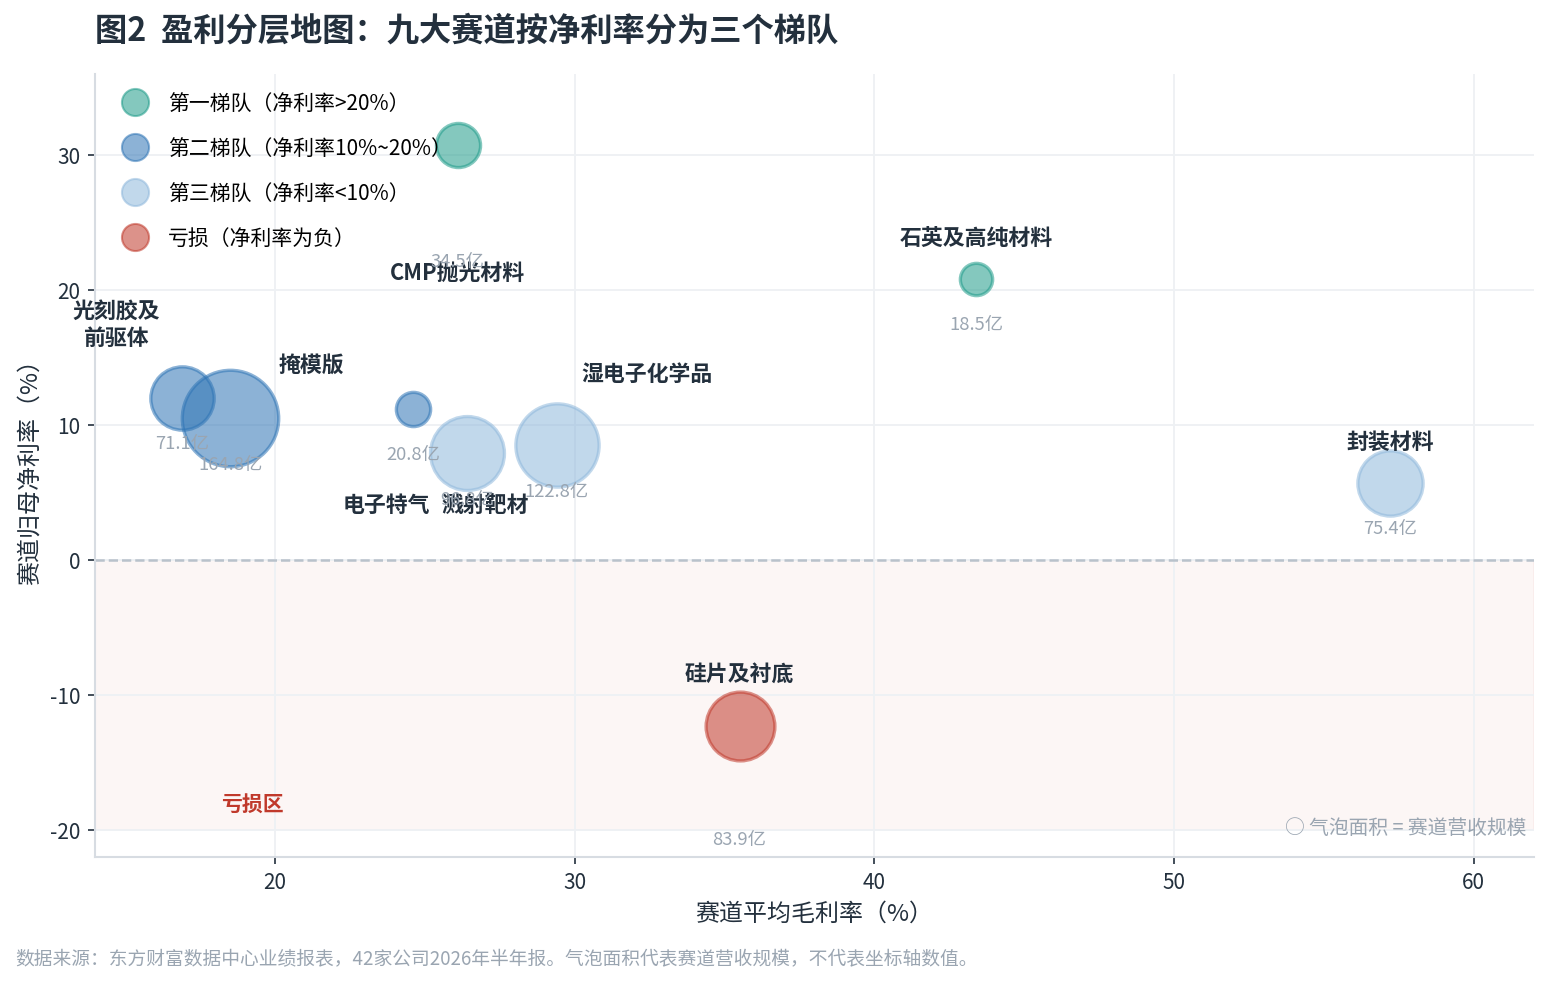
按净利率划分,九大赛道形成三个梯队:
第一梯队(高盈利兑现)——认证壁垒最高、格局最好
CMP抛光材料(净利率 30.7%)、石英及高纯材料(20.8%)
第二梯队(稳健盈利)
光刻胶及前驱体(12.0%)、掩模版(11.2%)、电子特气(10.5%)
第三梯队(规模与利润倒挂)
湿电子化学品(8.5%)、溅射靶材(7.9%)、封装材料(5.7%)、硅片及衬底(-12.3%,唯一亏损)
一个明显的反差值得单独指出:电子特气以164.8亿营收居九大赛道之首,净利率却只有10.5%;CMP材料营收仅34.5亿,净利率却高达30.7%。营收规模与盈利能力并不成正比。
换个视角——把每个赛道的'利润份额'与'营收份额'相减,分化更加直观:
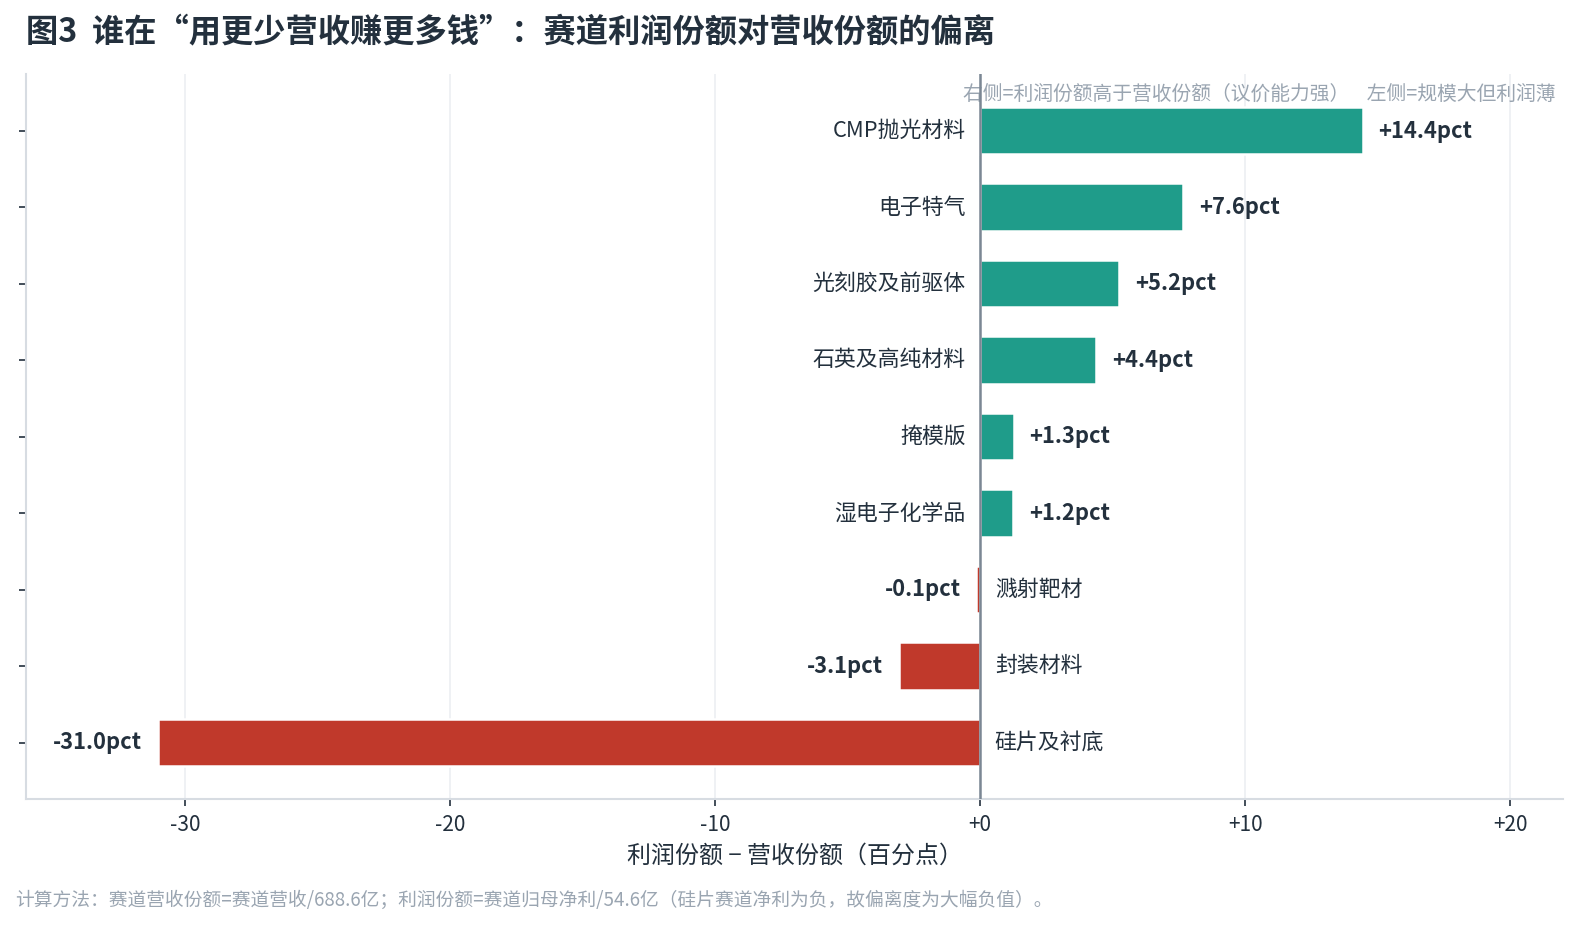
· CMP抛光材料的利润份额比营收份额高出14.4个百分点,是唯一实现双位数正偏离的赛道
· 硅片及衬底偏离度达-31.0个百分点,以一己之力吞噬了行业超过三成的利润贡献
'卡脖子'材料:认证壁垒就是定价权
在九大赛道中,CMP抛光材料以仅2家公司、34.5亿营收,贡献了10.61亿净利润,净利率高达30.7%,是盈利质量最高的赛道。
公司 | 营收(亿) | 同比 | 净利(亿) | 同比 | 毛利率 | ROE |
鼎龙股份 | 19.25 | +11.2% | 5.29 | +70.2% | 58.8% | 9.76% |
安集科技 | 15.26 | +33.7% | 5.32 | +41.6% | 55.6% | 12.56% |
安集科技12.56%的ROE为42家公司之首。两家公司以约5%的营收贡献了全行业近两成净利润,'认证壁垒 = 定价权'的产业逻辑再次得到验证。
电子特气是规模最大的赛道(7家、合计164.8亿),但内部冰火两重天:
公司 | 营收(亿) | 营收同比 | 净利(亿) | 净利同比 | 说明 |
昊华科技 | 96.90 | +24.9% | 9.01 | +39.8% | 42家公司中收入与利润双料冠军 |
中船特气 | 19.04 | +83.1% | 3.48 | +95.6% | 三氟化氮/六氟化钨量价齐升,赛道最大黑马 |
华特气体 | 8.72 | +28.95% | 0.93 | +19.16% | 稳健增长 |
金宏气体 | 14.73 | +12.12% | 0.71 | -22.45% | 非半导体业务仍在底部 |
和远气体 | 8.55 | +6.12% | 0.39 | -24.12% | 同上 |
凯美特气 | 3.16 | +1.67% | 0.22 | -61.28% | 同上 |
利润下滑的三家,普通工业气体等非半导体业务拖累明显——赛道内部分化同样剧烈。
石英及高纯材料方面:
· 菲利华营收13.08亿元(+44.1%)、净利2.95亿元(+33.0%)、毛利率50.1%,半导体石英 + 航空航天复材双轮驱动
· 石英股份营收+6.0%但净利-14.5%,高纯石英砂价格自高位回落的周期影响仍在消化
光刻胶及前驱体的亮点是恒坤新材(688727):上市后首份半年报交出净利0.84亿元、同比+102.1%、毛利率52.5%的成绩单。但这份利润的成色需要打折看待。
硅片:7家公司全景复盘,营收越高亏得越多
这是九大赛道中唯一亏损的板块。7家硅片及衬底公司,我们逐家看。
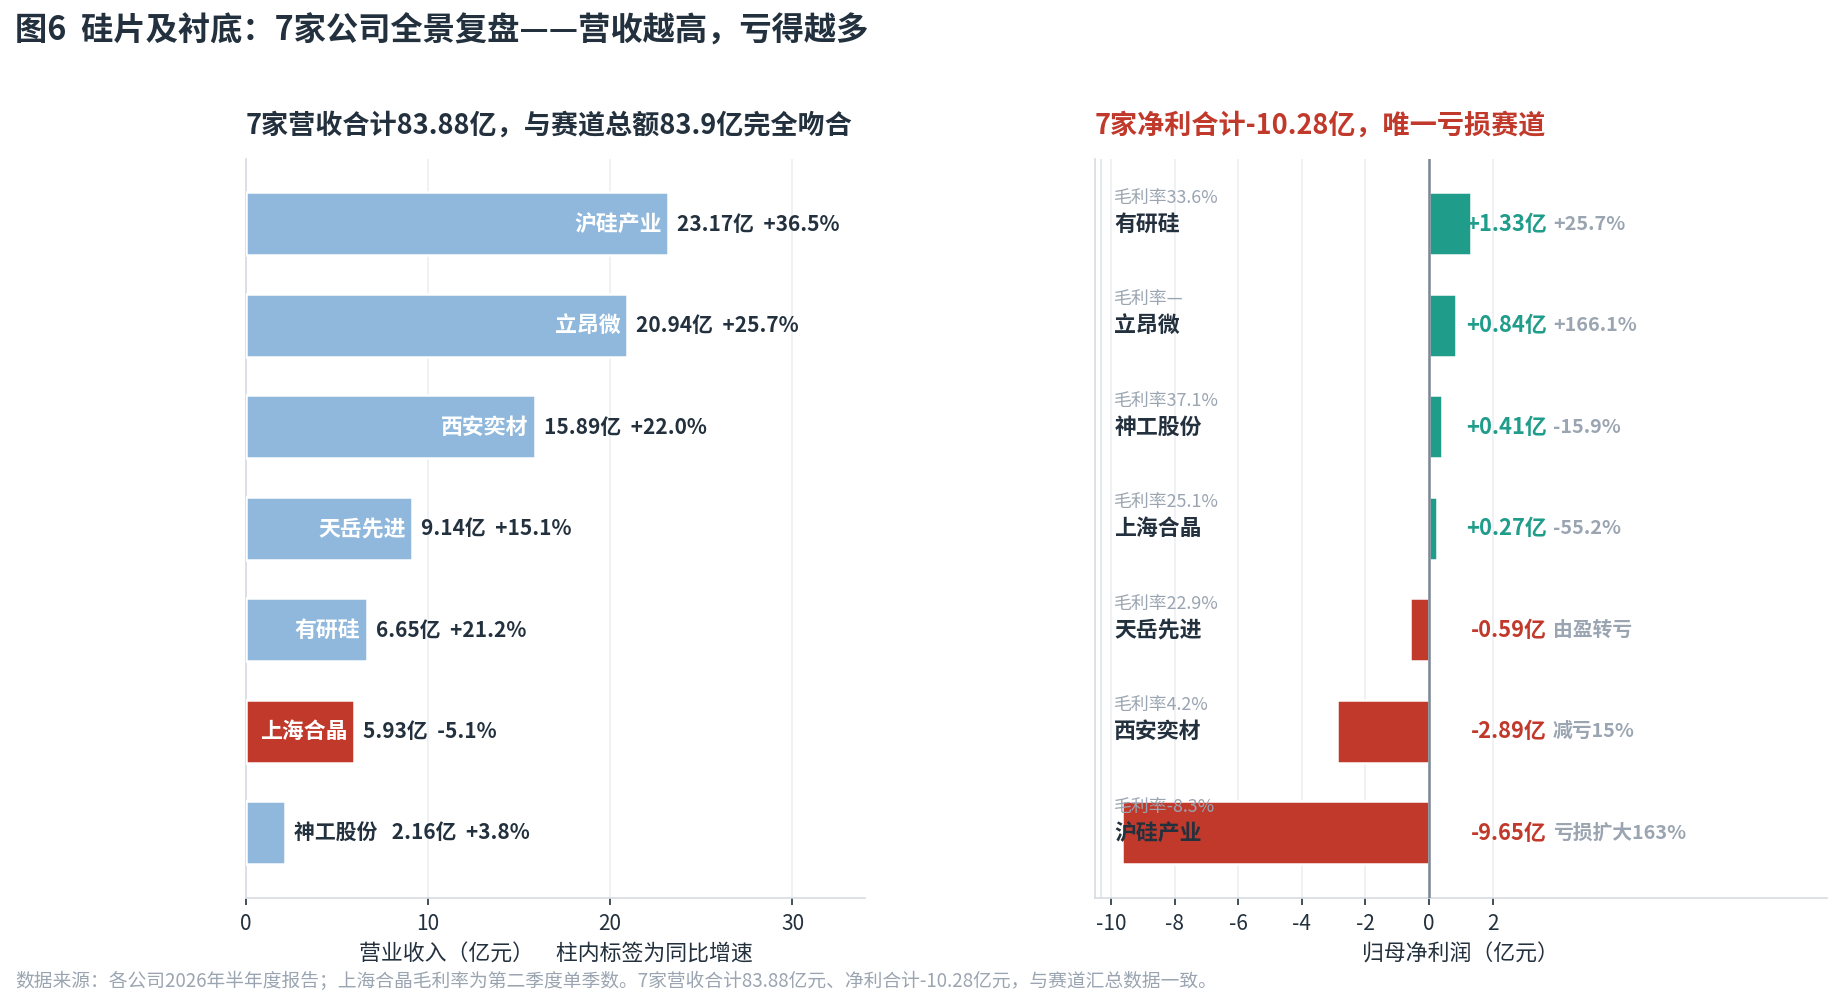
公司 | 营收(亿) | 营收同比 | 归母净利(亿) | 净利同比 | 毛利率 |
沪硅产业 | 23.17 | +36.5% | -9.65 | 亏损扩大163% | -8.3% |
立昂微 | 20.94 | +25.7% | +0.84 | +166.1% | — |
西安奕材 | 15.89 | +22.0% | -2.89 | 减亏15% | 4.2% |
天岳先进 | 9.14 | +15.1% | -0.59 | 由盈转亏 | 22.9% |
有研硅 | 6.65 | +21.2% | +1.33 | +25.7% | 33.6% |
上海合晶 | 5.93 | -5.1% | +0.27 | -55.2% | 25.1% |
神工股份 | 2.16 | +3.8% | +0.41 | -15.9% | 37.1% |
合计 | 83.88 | — | -10.28 | — | — |
7家合计营收83.88亿元、合计净利-10.28亿元,与赛道汇总数据完全吻合。'营收越高、亏得越多'在硅片赛道体现得淋漓尽致——营收规模最大的沪硅产业,正是亏损最深的那一家。
亏损侧:
沪硅产业营收23.17亿元(+36.5%),净亏9.65亿元,亏损同比扩大163%,毛利率-8.3%、ROE-5.63%。300mm硅片产销两旺、收入高增,但价格与折旧双重挤压下毛利率转负,是典型的'增收不增利'。
西安奕材(688783)营收15.89亿元(+22.0%),净亏2.89亿元,亏损同比收窄15%,毛利率4.2%,每股经营现金流已转正(0.08元)。公司2025年10月登陆科创板,仍处产能爬坡、折旧高企阶段。
天岳先进(碳化硅衬底)营收9.14亿元(+15.1%),由盈转亏(-0.59亿元),毛利率22.9%。SiC衬底价格竞争激烈、6英寸向8英寸转换期利润承压。
盈利侧——这四家才是硅片赛道的真正看点:
立昂微营收20.94亿元(+25.7%),净利0.84亿元,同比+166.1%,是硅片阵营利润修复最快的公司。
有研硅营收6.65亿元(+21.2%),净利1.33亿元(+25.7%),毛利率33.6%,盈利质量全赛道最佳。增长来自市场回暖叠加对日本企业DGT的并购,产品结构上半导体硅抛光片3.51亿元、刻蚀设备用硅材料2.60亿元。
神工股份营收2.16亿元(+3.8%),净利0.41亿元(-15.9%),毛利率37.1%仍属健康。结构上有一个亮眼的边际变化:大直径硅材料收入1.35亿元、同比增长46.05%,而半导体大尺寸硅片业务收入1110.33万元、同比大增268.98%,毛利率已提升至-5.05%、接近转正。利润下滑主因研发投入与期间费用增加。
上海合晶营收5.93亿元(-5.1%),净利0.27亿元(-55.2%),是7家中唯一营收负增长的公司。公司解释:营收下降系半导体硅片销售收入减少,利润下降主要因利息收入减少与汇兑损失增加——这也提醒我们,毛利率并非利润的全部解释力。
硅片是半导体材料的'地基',也是本轮复苏中利润修复最慢的环节。2023年以来全球12英寸硅片价格在底部徘徊,国内新产能集中释放进一步加剧竞争。2026年上半年'量增价弱'的格局没有改变,但亏损收窄、立昂微与有研硅利润率先转正、神工股份硅片业务毛利率逼近转正,都是值得跟踪的边际改善信号。真正的盈利拐点,仍需等待价格企稳或高端正片占比提升。
两个必须澄清的真相:多氟多和恒坤新材
这一章是本次全解析中最需要提示风险的部分——两家公司的业绩'光环'与实际成色存在明显落差。
真相一:多氟多的897%涨幅,与半导体几乎无关
多氟多营收70.36亿元(+62.5%)、净利5.12亿元(+897.2%),是本轮弹性最大的反转标的,常被列为'半导体材料周期反转代表'。
但把收入拆开看:
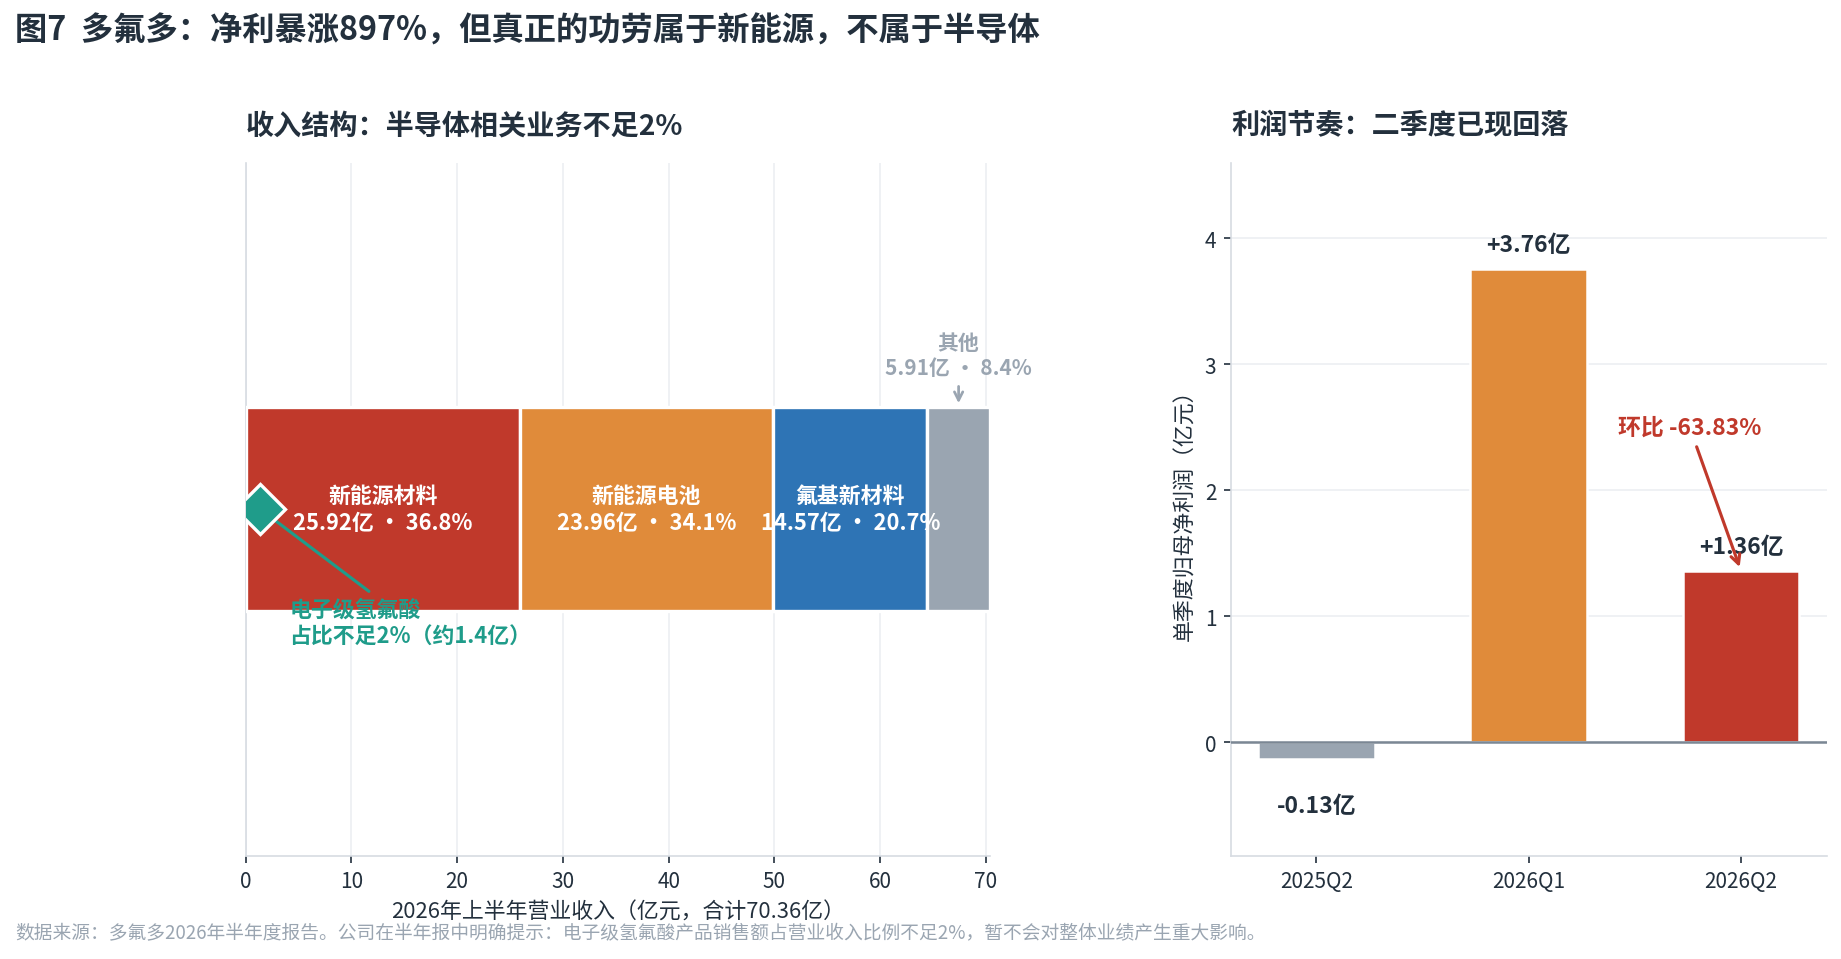
业务板块 | 收入(亿) | 占比 |
新能源材料(六氟磷酸锂等) | 25.92 | 36.8% |
新能源电池 | 23.96 | 34.1% |
氟基新材料 | 14.57 | 20.7% |
其他 | 5.91 | 8.4% |
公司在半年报中明确提示:电子级氢氟酸产品销售额占营业收入的比例不足2%,暂不会对整体业绩产生重大影响。
也就是说,尽管其UPSSS(Grade5)级产品纯度已可满足12英寸晶圆先进制程要求、并与多家头部半导体企业建立稳定合作,但这一块业务目前对业绩的贡献微乎其微。897%的涨幅,主要来自六氟磷酸锂价格触底回升与新能源电池放量。
还有一层节奏问题:二季度归母净利润1.36亿元,较一季度的3.76亿元环比下降63.83%。原因是二季度行业新增产能释放、六氟磷酸锂价格从周期高点回落,盈利水平正由超额利润区间向常态化区间回归。
结论:多氟多是一家优秀的新能源材料公司,但称其为'半导体材料反转标的',目前证据不足。
真相二:恒坤新材的102%增长,一半来自投资收益
恒坤新材净利0.84亿元、同比+102.1%、毛利率52.5%,是光刻胶赛道的明星新股。但对比另一组数字:
· 归母净利润 0.84亿元(+102.11%)
· 扣非净利润 0.45亿元(+47.48%)
两者相差近一倍。原因在于,公司利润总额9022.70万元中,约5000万元来自交易性金融资产及其他非流动金融资产的公允价值变动收益——接近半数利润并非来自主营业务。
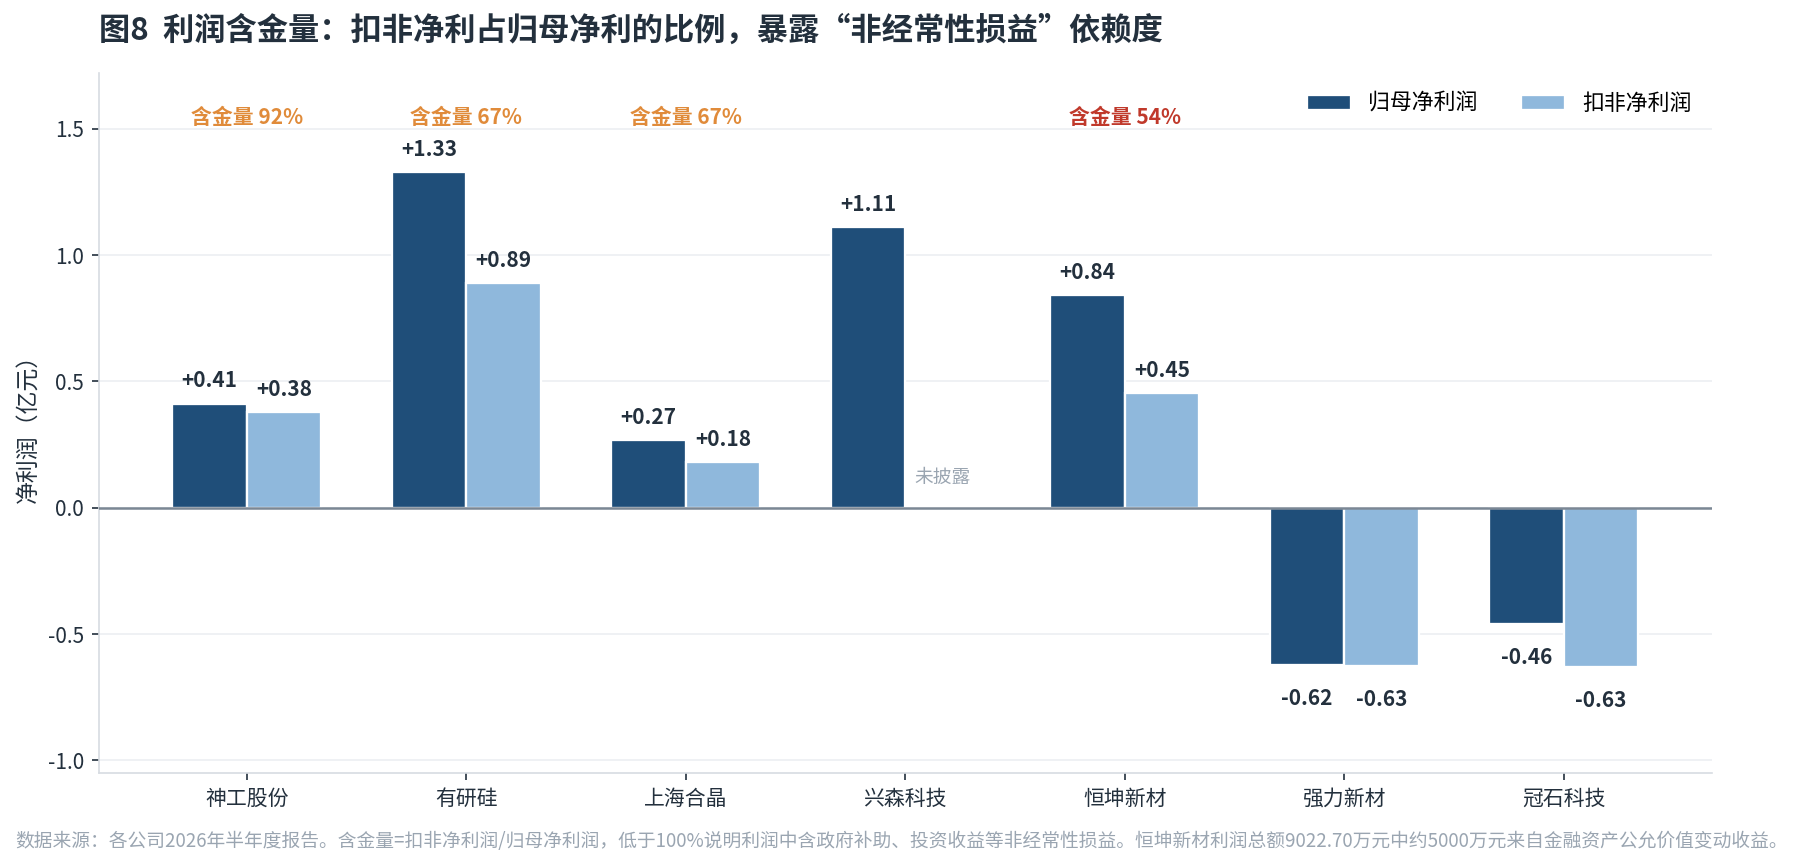
值得注意的是,恒坤新材的主业本身确实在改善:光刻材料收入同比+10.90%,前驱体材料同比+47.95%,SOC碳膜、BARC抗反射涂层及KrF光刻胶已稳定批量供货,ArF浸没式光刻胶通过验证并小规模出货。只是+102.1%这个数字,不能等同于主业的真实增速。
这张图给所有投资者提了个醒:读半年报,别只看归母净利润。
先进封装:增长最快,但并非人人受益
封装材料赛道营收增速均值+57.1%,为九大赛道之首。背后是AI算力驱动的HBM、CoWoS/2.5D/3D先进封装扩产潮。
华海诚科(环氧塑封料)营收4.69亿元(+161.8%)、净利0.40亿元(+188.1%),增速双榜第一,颗粒状塑封料(GMC)成功切入先进封装。
兴森科技(IC载板)营收40.38亿元(+17.9%),净利1.11亿元,同比+283.3%,FCBGA载板爬坡后减亏弹性巨大。
但并非所有封装材料公司都能同步兑现利润:
公司 | 业务 | 营收同比 | 净利同比 | 毛利率 | 判断 |
康强电子 | 引线框架 | +57.1% | +6.4% | 14.0% | 典型'增收不增利',涨价传导能力有限 |
德邦科技 | 封装粘合剂 | +27.5% | +49.3% | — | 利润增速优于营收增速 |
联瑞新材 | 硅微粉 | — | +7.5% | 38.0% | Low-α球形粉体受益HBM封装放量 |
先进封装是本轮AI行情中'离晶圆厂最近'的材料增量。塑封料、载板、粉体、粘合剂均处于国产份额快速提升期,但环节间议价能力差异显著——粉体与塑封料的业绩弹性明显大于引线框架。
周期反转与'增收不增利'警示
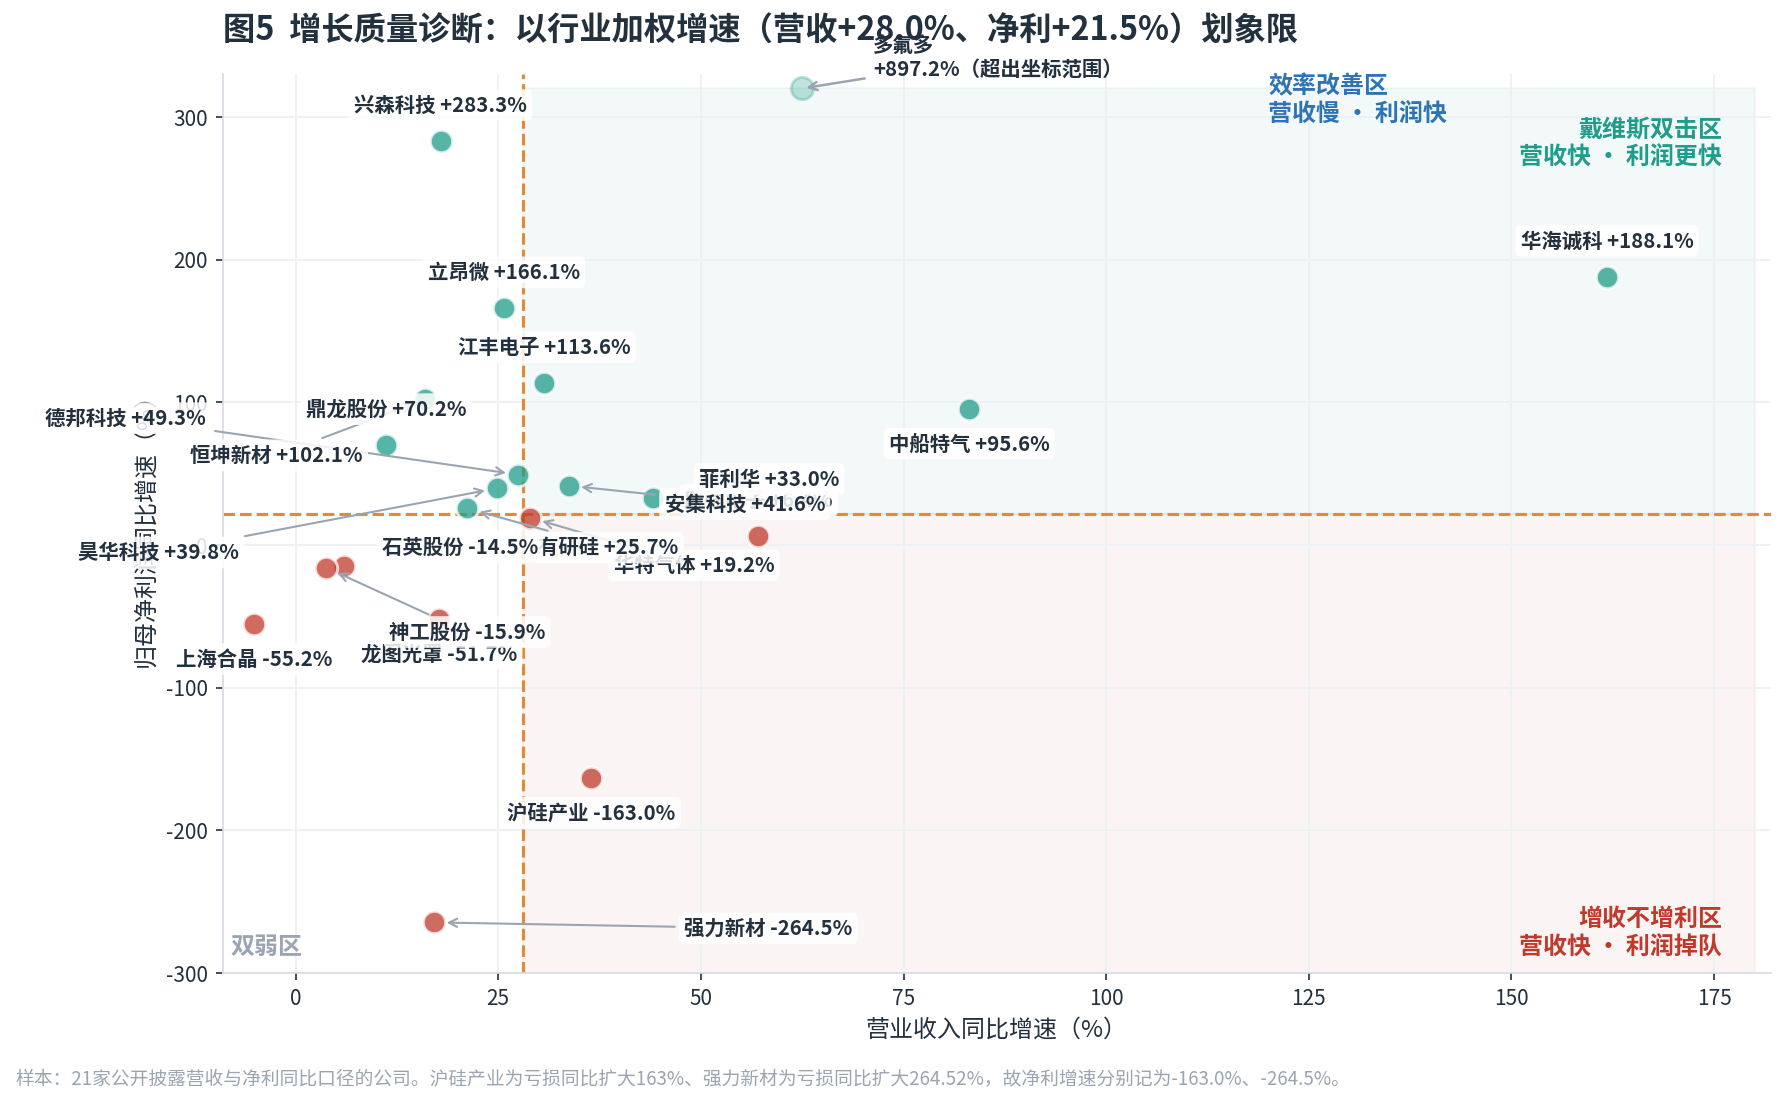
上面这张图以行业加权增速(营收+28.0%、净利+21.5%)划出四个象限,21家公司的位置一目了然:右上'戴维斯双击区'是赢家,右下'增收不增利区'是陷阱。
周期反转的赢家
· 江丰电子:营收27.37亿元(+30.7%)、净利5.40亿元(+113.6%)、EPS 1.98元,是靶材赛道真正的利润担当。
· 中船特气:营收19.04亿元(+83.1%)、净利3.48亿元(+95.6%),三氟化氮/六氟化钨量价齐升。
'大营收、薄利润'的典型
靶材赛道净利率仅7.9%,主要被有研新材拉低:营收61.58亿元(+50.4%)但毛利率仅7.4%、净利1.83亿元——加工/贸易属性明显。
增收不增利警示名单
康强电子(营收+57.1% / 净利仅+6.4%)、龙图光罩(营收+17.7% / 净利-51.7%)、石英股份(净利-14.5%)、晶瑞电材(净利-29.5%)、神工股份(净利-15.9%)、上海合晶(净利-55.2%)。
亏损/困境名单
沪硅产业(亏损扩大163%)、西安奕材(减亏中)、天岳先进(由盈转亏)、强力新材(营收+17.11%,但亏损从1709万扩大至6231万元,同比扩大264.52%)、冠石科技(毛利率-0.73%,光掩膜版业务毛利率低至-692.51%,宁波项目55nm/40nm通线但产能爬坡致折旧摊销大增)。
财报背后的四大规律
规律一:同赛道内,营收规模 ≠ 盈利能力
硅片赛道沪硅产业营收最大但亏损;靶材赛道有研新材总营收高于江丰电子,但净利润远低于后者。业务结构、资产轻重、验证阶段对利润的影响,远大于单纯营收规模。
规律二:'成熟耗材赚钱,高端新品烧钱'
光刻胶、硅片、掩模版都体现这一规律:已大规模导入的配套耗材贡献现金流利润;代表未来的高端产品处于验证期,只产生研发、折旧成本。冠石科技的光掩膜版业务毛利率-692.51%,正是这一规律的极端写照。
规律三:重资产赛道,产能利用率决定盈亏拐点
硅片、电子特气、石英材料固定资产投资巨大。如果产能利用率没有跨过盈亏平衡点,折旧依旧吞噬利润——即便产品销售增长。沪硅产业的-8.3%毛利率、冠石科技的-0.73%毛利率,根源都在此。
规律四:上游原材料成为分化隐形变量
靶材看高纯金属;石英看石英砂;光刻胶看树脂单体。同样做终端材料,上游供应链保障能力,直接拉开企业成本差距。
下半年展望与风险
三条跟踪主线
主线一:硅片盈利拐点观察
12英寸正片验证进展、晶圆厂稼动率与价格企稳信号。重点跟踪沪硅产业减亏节奏、西安奕材产能利用率、神工股份硅片业务毛利率能否转正。
主线二:先进封装景气延续
HBM迭代与2.5D/3D扩产将持续拉动塑封料、IC载板、Low-α粉体、封装粘合剂需求,华海诚科、兴森科技等弹性标的值得跟踪。
主线三:自主可控再加速
外部管制趋严背景下,光刻胶(KrF/ArF)、前驱体、CMP耗材、电子特气等'卡脖子'品类订单确定性最高,恒坤新材、安集科技、鼎龙股份、中船特气等高壁垒公司最受益。
三大产业趋势
趋势一:成熟制程加速放量。 硅片、普通靶材、CMP抛光耗材、G5湿化学品、成熟电子特气已完成从0到1的突破,下一步重点是提升份额、发挥产能规模效应。
趋势二:AI与先进封装催生新材料赛道机会。 HBM配套特种靶材、存储特种电子特气、Chiplet封装胶膜、高导热塑封料、AI设备高纯石英零部件,将成为未来2-3年的增量市场。
趋势三:产业链向上攻坚'材料的材料'。 国内材料企业正逐步向上游布局光刻胶单体、光酸、超高纯金属、高纯石英砂等关键原料。
风险提示
1. 价格战风险:硅片、SiC衬底、光引发剂等环节价格竞争未见缓解,盈利修复节奏可能低于预期。
2. 折旧压力:重资产赛道新产能集中转固,若下游需求不及预期,折旧将继续侵蚀利润。
3. 业务结构混淆:部分公司利润主要来自非半导体业务或非经常性损益,需单独拆分评估半导体材料主业的真实盈利能力。
4. 周期回落风险:以多氟多为代表的周期品,二季度已出现盈利环比回落(-63.83%),需警惕景气度边际变化。
5. 验证周期风险:高端产品(KrF/ArF光刻胶、12英寸正片等)客户验证周期长,导入进度存在不确定性。
如您对我们的产品感兴趣,欢迎联系
我们将为您提供高效、贴心的解决方案!
咨询电话:135 1009 9916(微信同号)
 ↓ ↓ 点击图片免费领取产品规格书 ↓ ↓
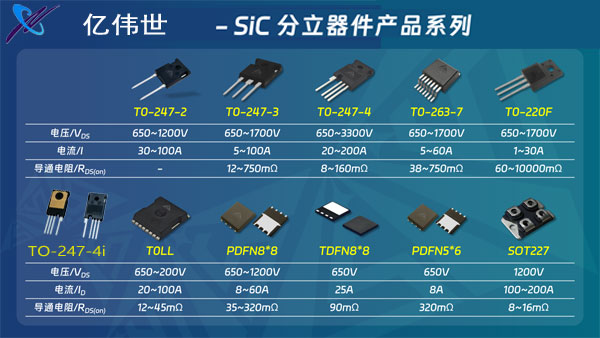
想深入了解碳化硅功率器件产品知识?点击→「碳化硅(SiC)课堂」获取详情!