
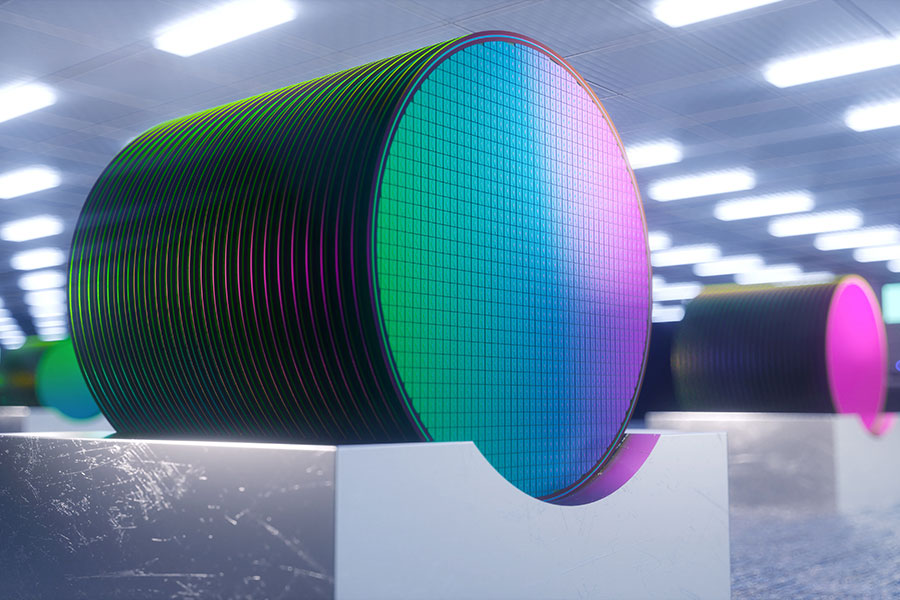
硅片在半导体产业链中的地位可以用“地基”来形容,硅片的品质直接影响到芯片良率和性能。因此,晶圆厂都对自身硅片材料的供应极为关注。这也是半导体领域硅片供应链相对集中的主要原因。近年来伴随自主化浪潮,中国硅片行业得以迅速发展。2025年上半年A股硅片上市公司总收入达到180.86亿元。然而,与前几家国际硅片大厂相比仍有不小差距。目前的国内硅片的国产化率只有约20%~25%。继续加大研发投入、推进技术创新,仍然是中国硅片产业破局的不二法门。集微网汇总A股6家半导体硅片上市公司2025年中报研发相关数据,进行多维度对比,从中可以一览当前国内企业的研发状况,为今后探索发展之路提供基础。
研发投入:费用TCL 中环居首,人员沪硅产业领先
硅片制造是一个高度精密的工艺过程。单晶硅生长主要采用直拉法(CZ法)和区熔法(FZ法),这两种方法都要求极高的工艺控制精度。硅片加工包括切片、研磨、抛光、清洗等多道工艺,每一道工序都直接影响最终的硅片质量。因此,技术研发在硅片产业中的意义极为重大。
2025年上半年,TCL中环以4.36亿元的研发费用位居行业首位,远超其他企业,研发费用同比增长率也最高,达到26%,体现了其雄厚的资金实力和对技术领先地位的坚决维护。

沪硅产业与立昂微为第二梯队。沪硅产业2025年上半年的研发费用为1.55亿,同比增长率25.88%;立昂微研发费用增长率虽然只有3.39%,但研发费用也达到了1.36亿元。
第三梯队,上海合晶研发费用0.55亿元,同比增长率19.09%;有研硅0.44亿元,同比增长率2.64%;神工股份0.11亿元,并出现8.91%的负增长。

从研发费用率(研发费用/营业收入)来看,沪硅产业(9.16%)和有研硅(9.01%)都超过了9%。上海合晶(8.85%)与立昂微(8.17%)也在8%以上,表明几家企业在研发投入上的决心。神工股份虽然出现负增长,但其研发费用对营收的占比也有5.38%。至于TCL中环,虽然比例最低3.25%,但营收规模远超同行,研发费用的总金额也是最高的。

研发人员配置方面,除TCL中环没有披露这方面的数据之外,其他企业的研发人员数量占比基本在10%~20%之间。沪硅产业的研发人员达到764人,占比22%,人数与占比均最高。
专利布局:头部双强超百件,发明专利差异明显
专利布局对企业发展与行业竞争至关重要。在硅片产业中,各家企业也高度重视专利数量与专利布局。截至2025年9月30日,硅片行业的专利积累呈现明显梯队分化。有研硅与上海合晶的专利数量均超过100件,其中,有研硅专利数量204件,发明专利101件;上海合晶专利数量101件,发明专利45件。

相比之下,其他几家企业的专利数量均不足100件。TCL中环和神工股份的专利数量均为68件,TCL中环发明专利16件,神工股份发明专利11件。立昂微为第三梯队,专利数量20件,但发明专利超过神工股份,达13件。沪硅产业则没有披露这方面的数据。
竞争格局:国际龙头优势显著,国内企业需凭特色突围
硅片技术发展呈现四大趋势:大尺寸化,12英寸已成主流;薄片化,厚度从775μm向更薄发展;高质量化,缺陷密度持续降低;特殊化,SOI、SiGe等特殊硅片需求增长。制造工艺持续改进:单晶生长技术热场设计优化,切片技术采用钢线切割减少损耗,抛光技术引入CMP工艺,清洗技术对纯度要求不断提升。
信越化学作为全球硅片龙头,市场份额约28%,技术优势在于单晶生长领先,产品质量稳定,客户涵盖台积电、三星、英特尔等龙头厂商。SUMCO居于次席,市场份额约25%。技术特色是12英寸硅片技术领先,SOI硅片专业能力强,专注高端市场。环球晶圆居于第三名,其通过并购快速扩张,制造成本控制能力较强。面对国际竞争,技术研发成为国内硅片企业在这一领域发展的立身之本。
沪硅产业SOI硅片技术国际领先,基于300mm硅片技术的SOI材料开发已取得阶段性突破,开始向射频、功率器件、硅光等客户批量送样。未来随着技术的不断创新和产品的升级换代,公司将在高端市场获得更多的竞争优势。
中环股份的特点为光伏+半导体双轮驱动,单晶硅技术积累深厚。8英寸硅片技术成熟,向12英寸硅片扩展,规模优势明显,成本控制能力行业领先。
立昂微在功率器件硅片方面深耕,6英寸、8英寸技术成熟,在细分市场具备竞争优势,受益新能源汽车功率器件需求的爆发。
上海合晶是国内少数具备从晶体成长、衬底成型到外延生长全流程生产能力的企业,产品聚焦于功率器件(MOSFET、晶体管)和模拟芯片(PMIC、CIS)领域。
有研硅在国内有着悠久的硅材料产业历史,是国内最早从事半导体硅材料研制的单位之一,目前产品结构力求多元化,聚焦高附加值领域,如硅抛光片、刻蚀设备用硅材料等。
神工股份掌握无磁场大直径单晶硅制造技术,通过热场尺寸优化工艺将晶体直径与热场直径比提升至 0.6-0.7(行业常规 0.5),有效降低生产成本。同时,其固液共存界面控制技术可精准调控晶体生长不同阶段的界面形状,大幅提升成品率和参数一致性。
如果您有样品申请或者技术支持等需求
我们将为您提供高效、贴心的解决方案!
欢迎电话咨询:135 1009 9916(微信同号)
↓ ↓ 点击图片免费领取产品规格书 ↓ ↓
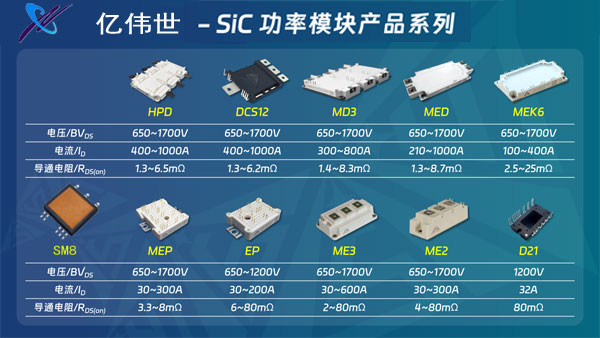
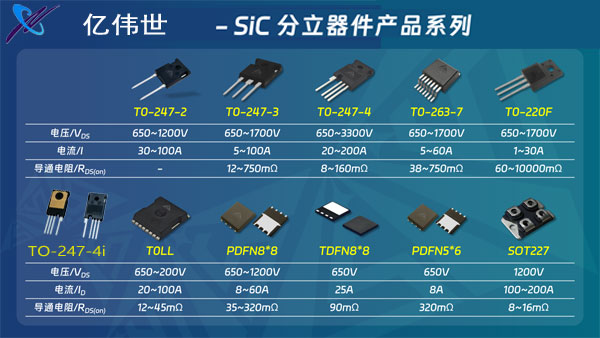
想深入了解碳化硅功率器件产品知识?点击→「碳化硅(SiC)课堂」获取详情!