
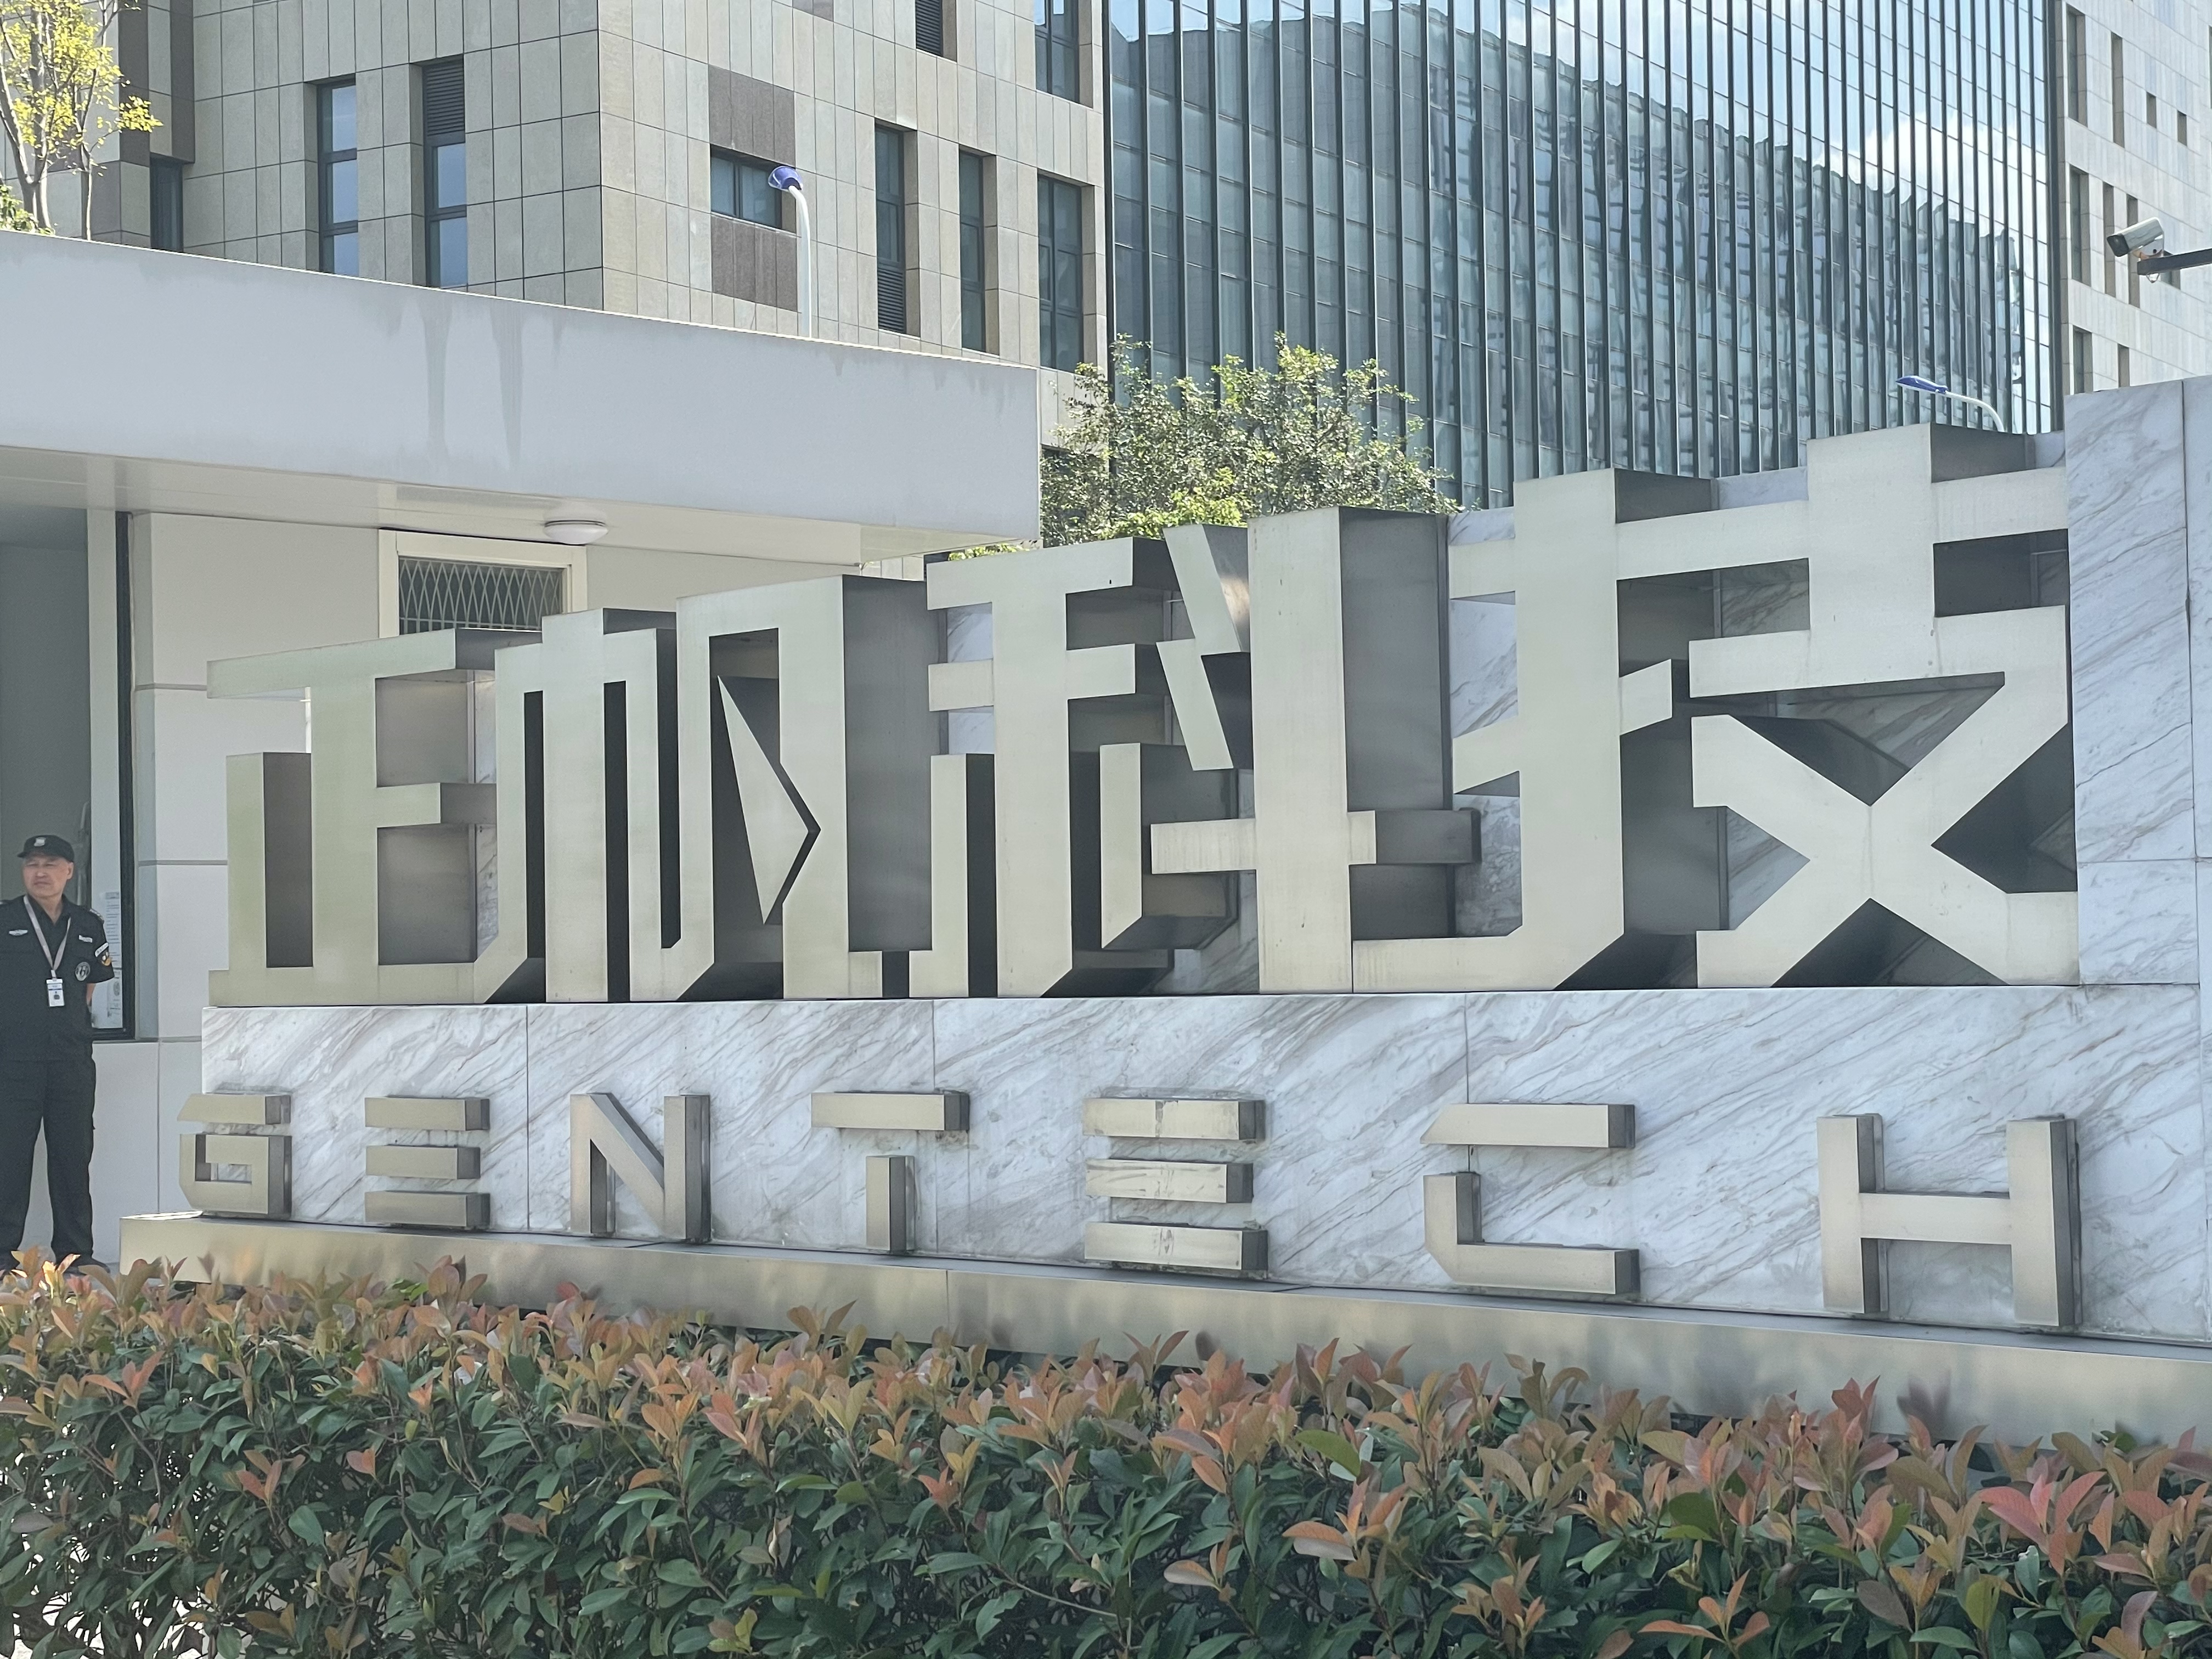
在半导体国产替代加速推进的背景下,日前上海正帆科技股份有限公司(下称“正帆科技”)的一则收购公告引发行业关注。7月上旬,这家2020年上市的半导体配套企业宣布,拟以11.2亿元现金收购辽宁汉京半导体材料有限公司(下称“汉京半导体”)62.23%股权,加码半导体核心耗材领域。这场交易既彰显了正帆科技在产业链布局上的野心,也暴露了其在资金层面的隐忧,成为观察半导体行业并购逻辑的典型案例。
18亿估值背后的业务协同
根据公告,汉京半导体100%股权估值为18亿元,此次62.23%股权的交易对价约11.2亿元,全部以现金支付,资金来源为正帆科技的自有及自筹资金。交易完成后,汉京半导体将成为其控股子公司。
作为标的方,汉京半导体虽成立于2022年,却通过吸收合并2006年成立的沈阳汉科半导体,快速跻身行业前列。其核心产品包括石英管、碳化硅陶瓷舟等半导体制造关键耗材,应用于光刻、刻蚀等核心工艺,客户覆盖东京电子(TEL)、北方华创、台积电等国内外头部企业。
从财务数据看,汉京半导体近年业绩呈现波动。2023年至2024年,其营收从5.09亿元降至4.61亿元,同比下滑9.33%;净利润从1.18亿元降至8401.83万元,同比下滑28.76%。尽管如此,出让方仍作出业绩承诺:2025年至2027年,汉京半导体累计净利润不低于3.93亿元,若未达标将承担现金补偿责任。
估值层面,按汉京半导体2024年净利润计算,本次交易对应市盈率为21.4倍,处于同行业非上市公司15-36.8倍的估值区间内。若以三年承诺净利润均值1.31亿元计算,PE则降至 13.7倍,显示出一定的价格合理性。

押注国产替代与OPEX业务
正帆科技的收购动作,与其半导体业务扩张战略高度契合。作为向集成电路、生物医药等领域提供设备及非设备服务的企业,正帆科技近年持续加码半导体赛道,2024年半导体业务收入占比已达50.8%。
此次收购的核心逻辑在于强化国产替代能力。目前,半导体用高精密石英和先进陶瓷材料长期被国外企业垄断,而汉京半导体已突破部分“卡脖子”技术,其在建的国内首条极高纯石英生产线(对应10纳米以下工艺)和碳化硅零部件生产线,恰好填补了国内空白。正帆科技表示,交易完成后将导入更多客户资源,在技术研发、产品拓展等方面形成协同。
同时,这笔交易也是正帆科技推进OPEX业务(非设备类业务)的关键一步。汉京半导体的耗材产品属于高消耗性零部件,在晶圆厂“替换市场”需求稳定,能为正帆科技带来持续性收入。2024年,正帆科技MRO(维护、维修和运行)业务营收已达4.5亿元,同比增长123%,收购汉京有望进一步放大这一业务的增长动能。
负债率高企与现金流压力
尽管战略意义显著,正帆科技的资金状况却为这场收购蒙上阴影。
数据显示,正帆科技上市后资产负债率持续攀升:2020年为39.68%,2024年升至62.23%,2025年一季度进一步增至63.94%。有息负债规模同步扩大,今年一季度短期借款、长期借款分别同比增长30.96%、131.26%,合计有息负债规模已与本次收购对价(11.2 亿元)相当。
更值得关注的是应收账款与存货的“双高”问题。2024年,正帆科技应收账款达17.14亿元,较2020年上市时增长419%;存货虽较2023年的33.77亿元略有下降,但2025年一季度仍达30.94亿元。“双高”直接挤压现金流——今年一季度,公司经营活动现金流净额为- 9874.38万元,同比虽有改善,但仍处于负值区间。
对于此次收购的资金来源,正帆科技提及“部分自筹”。评级机构中证鹏元已明确警示,若交易完成,公司负债率可能进一步抬升,加剧财务压力。事实上,正帆科技近年已通过IPO、定增、可转债等方式累计募资超22亿元,融资空间逐步收窄。
短期承压与长期潜力的博弈
市场对这笔收购的反应呈现分化。从股价表现看,消息公布后正帆科技股价未出现显著波动,显示投资者态度谨慎。
支持者认为,汉京半导体的技术储备和客户资源将为正帆科技打开长期成长空间。若其在建产线顺利投产,叠加国产替代红利,有望实现业绩承诺中的年均复合增长,增厚上市公司利润。
质疑者则担忧,在财务压力下强行收购可能引发连锁反应。一方面,汉京半导体2024年业绩下滑趋势尚未扭转,能否完成三年3.93亿元的净利润承诺存疑;另一方面,正帆科技需同时应对债务偿还、应收账款回收及收购资金筹措,现金流管理难度陡增。
此外,交易尚未签署最终协议,90天排他期内仍存在不确定性。汉京半导体高企的负债(2025年一季度负债总额7.23亿元)也可能成为整合过程中的潜在风险。
结语
正帆科技对汉京半导体的收购,是半导体行业国产替代进程中一次颇具代表性的产业布局尝试。对于正帆科技而言,这既是通过整合资源强化产业链地位的契机,也面临着财务平衡与标的业绩兑现的现实挑战。
交易完成后,双方能否实现技术、客户资源的有效协同,汉京半导体能否在业绩承诺期内达成预期目标,以及正帆科技如何妥善处理负债压力与现金流管理问题,均需持续观察。这场收购的最终影响,将取决于后续整合的实际效果与行业环境的变化,目前尚难下定论。
如您对我们的产品感兴趣,欢迎联系咨询电话:135 1009 9916(微信同号)
学习了解更多碳化硅功率器件产品知识 请查看碳化硅课堂